
Металлическая 3D-печать в многополярном мире: Устойчивость, Региональное Производство и Рынок в Переменах
Главное
- Металлическая 3D-печать в многополярном мире перестаёт быть нишевой технологией и становится инструментом геоэкономической устойчивости: на первый план выходят не только цена, но и контроль, скорость локализации и снижение зависимости от глобальных цепочек.
- Консолидация поставщиков — это не кризис технологии, а структурная коррекция: рынок перестаёт платить за мощность без прикладной ценности и квалифицированного производственного маршрута.
- Кейс Apple с титановыми корпусами Watch Ultra 3 и Series 11 доказывает: при правильной комбинации масштаба, рециклинга титанового порошка и полной производственной системы металлическая 3D-печать может конкурировать в потребительских объёмах.
Введение
Технология развивается не в вакууме — она отвечает на изменение требований промышленности. Этот принцип стал отправной точкой дискуссии о будущем аддитивного производства на AM Meetup 2026 в Карлстаде. Шведская инициатива On Demand 2033, организовавшая мероприятие, исследует, как локальное производство критических запасных частей по запросу может укрепить индустриальную устойчивость, снизить зависимость от глобальных цепочек и поддержать более экологичные производственные модели.
Металлическая 3D-печать прошла путь от прототипирования к серийному производству в аэрокосмосе, медицине и энергетике. Сегодня она входит в новую фазу: региональное производство становится не просто логистическим преимуществом, а стратегической необходимостью. Параллельно рынок переживает жёсткую коррекцию — производители машин и сервисные бюро сталкиваются с банкротствами, сменой собственников и давлением на маржу. Эти два процесса не противоречат друг другу: они отражают переход отрасли от эпохи экспериментов к эпохе ответственного масштабирования.
Исторический контекст важен. Десятилетиями глобальная индустрия оптимизировала издержки через специализацию, аутсорсинг и длинные международные цепочки. Металлической AM приходилось конкурировать с литьём, ковкой и механообработкой, которые выигрывали благодаря масштабу и устоявшимся сетям поставок. Теперь правила меняются: оборонная готовность, технологический суверенитет, доступ к критическим материалами и способность восстанавливаться после сбоев всё чаще определяют производственные решения.
Что движет металлической AM сегодня?
Ключевой тезис прост: аддитивные технологии внедряются тогда, когда промышленное требование совпадает с тем, что процесс делает особенно хорошо. В медицинских имплантатах это пористые структуры для остеоинтеграции. В оснастке — интегрированные каналы охлаждения. В аэрокосмосе — снижение массы и эффективное использование дорогих сплавов. В энергетике — ремонт и восстановление компонентов турбин.
PBF (Powder Bed Fusion) — технология послойного сплавления порошка в плотном слое — остаётся основным методом для серийного производства сложных металлических деталей. DED (Directed Energy Deposition) — направленное энергетическое осаждение — находит применение в ремонте крупногабаритных элементов и создании заготовок с последующей механообработкой. Обе технологии эволюционируют под давлением новых требований.
Современные драйверы внедрения можно сгруппировать в пять направлений:
- Геометрия, улучшающая функцию — каналы охлаждения, решётчатые структуры, бионический дизайн.
- Материальная эффективность — сокращение отходов при работе с дорогими сплавами, включая титан и никелевые суперсплавы.
- Устранение оснастки — переход от цифровой модели к детали без ожидания пресс-форм и литейных форм.
- Сокращение сроков — локальное производство вместо девятимесячного ожидания поставки.
- Устойчивость цепочки — резервный маршрут, когда основной поставщик недоступен.
Эти драйверы существовали и раньше, но их относительный вес изменился. В эпоху глобальной оптимизации издержек AM часто проигрывала традиционным методам по цене. Теперь, когда решилинг и регионализация становятся корпоративной стратегией, расчёт меняется: деталь, произведённая локально с более высокой себестоимостью, может быть экономически оправданной, если она устраняет простой оборудования или заменяет недоступную поковку.
Как меняется глобальный промышленный ландшафт?
Переход от западного доминирования к многополярному миру перестраивает геополитику и требования к производству. Оборонная готовность, технологический суверенитет, региональные поставки, доступ к сырью и способность к восстановлению после сбоев теперь влияют на решения, которые раньше определялись только ценой за единицу.
Китай трансформировался из источника дешёвого производства в крупного поставщика и разработчика промышленных технологий. Вычислительные мощности растут взрывными темпами. Капитал становится избирательным. Промышленные заказчики всё чаще ожидают не демонстрации возможностей, а квалифицированных производственных маршрутов с подтверждёнными характеристиками.
Пандемия COVID-19, война в Украине, волатильность энергоносителей, экспортный контроль и растущая конкуренция между США и Китаем обнажили последствия концентрированных мощностей и длинных зависимостей. Планы оборонного производства НАТО теперь напрямую фокусируются на промышленном потенциале, росте производства, интероперабельности и устойчивых поставках. Закон ЕС о критических сырьевых материалах — параллельный ответ на зависимость в материалах, необходимых для аэрокосмоса, обороны, цифровых технологий и энергетического перехода.
Для металлической AM это меняет сам базис обоснования применения. Приложение, которое раньше не проходило по экономике, может стать привлекательным, если оно снимает девятимесячный срок поставки, замещает недоступную поковку или устраняет зависимость от единственного внешнего источника. Оборона делает эту логику особенно наглядной, поскольку доступность и боеготовность имеют измеримую операционную ценность.
Почему происходит консолидация поставщиков?
Металлическая AM растёт, пока часть её поставщиков переживает коррекцию. Спрос расширяется в аэрокосмосе, космосе, медицине, обороне, энергетике и отдельных потребительских приложениях. Одновременно производители машин и сервисные бюро сталкиваются с банкротствами, реструктуризациями, сменой собственников и давлением на маржу.
Причина структурная: инвестиционные предположения, стоявшие за частью предыдущего расширения, были слишком оптимистичными. Мощности добавлялись раньше стабильного спроса. Предложения универсальных машин множились, а технический прогресс часто выдавался за доказательство такого же быстрого коммерческого успеха. Рынок платил за спекулцию, а не за прикладную ценность.
Коррекция отражает сдвиг в том, где накапливается стоимость. Продажа машинной мощности без собственного приложения, квалифицированного процесса или сложной части производственного маршрута становится всё труднее. Рынок становится больше и менее прощающим. Покупатели ожидают зрелости: документации, повторяемости, прослеживаемости и интеграции в существующие производственные системы.
| Параметр | Прошлая модель (глобальная оптимизация) | Новая модель (многополярный мир) |
|---|---|---|
| Приоритет | Минимальная себестоимость | Устойчивость, контроль, скорость |
| Цепочка поставок | Длинная, международная | Региональная, с резервными маршрутами |
| Критерий для AM | Цена против литья/ковки | Срок, доступность, суверенитет |
| Роль машин | Универсальные платформы | Специализированные ячейки |
| Источник ценности | Оборудование | Квалифицированный процесс + данные |
Эта таблица объясняет, почему консолидация — не признак слабости технологии, а признак её взросления. Выживают те, кто владеет приложением, процессом и качеством, а не просто каталогом машин.
Кейс Apple: что доказывает серийная AM?
Apple — самый заметный пример перехода металлической 3D-печати в потребительское производство. Компания перевела все титановые корпуса Apple Watch Ultra 3 и титановую версию Series 11 на 3D-печать. Значимость кейса не в самой технологии, а в комбинации факторов: масштаб, рециклированный титановый порошок, косметическое качество поверхности и полная производственная система.
По данным компании, новый маршрут использует вдвое меньше сырья, чем предыдущий процесс, и позволит сэкономить более 400 тонн титана в 2025 году. Это критично: титан — дорогой и энергоёмкий материал. Рециклинг порошка не только снижает затраты, но и сокращает углеродный след. Apple утверждает, что расширяет применение AM на шарнир нового складного iPhone.
Что делает кейс Apple важным для отрасли? Во-первых, он показывает, что PBF может работать в объёмах, которые раньше считались недостижимыми для металлической AM в потребительском сегменте. Во-вторых, он подчёркивает роль замкнутого цикла материала: порошок, не сплавленный в деталь, возвращается в процесс. В-третьих, Apple построила не просто парк машин, а интегрированную систему с жёстким контролем качества, что стало эталоном для других производителей электроники.

Промышленная установка для аддитивного производства металлом.
Alt-текст: Титановый корпус Apple Watch Ultra, произведённый методом PBF-печати из рециклированного титанового порошка, демонстрирует серийное применение металлической 3D-печати в потребительской электронике.
Кейс Apple также важен как сигнал для вендоров оборудования. Он подтверждает: спрос на AM в потребительском сегменте будет концентрироваться у компаний, способных инвестировать в полный производственный контур — от порошка до постобработки и контроля качества. Это не рынок для точечных покупок машин, это рынок для системных интеграторов.
Как меняется конкуренция с Китаем?
Китайское влияние на металлическую AM нельзя сводить только к низким ценам на оборудование. Цена — часть давления, но важнее другие факторы: плотность поставщиков, внутренний спрос, быстрая итерация аппаратного обеспечения, доступ к капиталу, порошковые мощности и способность разрабатывать несколько вариантов продукта на общей платформе.
Китайские производители активно продвигают большие объёмы построения, высокое количество лазеров и агрессивные соотношения цена/производительность в лазерной порошковой наплавке. Не каждая спецификация обеспечивает стабильное производство: больше лазеров не заменяет калибровку, контроль газового потока, термическое управление, постоянство процесса и квалификацию. Тем не менее, несколько ведущих китайских поставщиков уже поставляют высококачественное оборудование.
Китай тестирует два направления: насколько быстро можно масштабировать PBF-платформы и сколько стоимости машины можно убрать без потери базовой функциональности. Это повлияет на ожидания заказчиков далеко за пределами Китая. Европа и США сохраняют сильные позиции в регулируемых приложениях, процессном знании, материалах, программном обеспечении, квалификации и установленных промышленных отношениях.
Однако эти преимущества не стоит рассматривать как постоянную защиту. Китайское оборудование и процессные компетенции будут улучшаться. Некоторые платформы останутся преимущественно внутренними, другие выйдут на международные рынки. Ожидается, что PBF разделится на несколько прикладных гонок: Китай будет стимулировать масштаб и аппаратную итерацию, а Европа и США — контроль, квалификацию, специализированные материалы и доверенное производство.
Что изменит региональное производство?
Локальное производство по запросу — центральная идея инициативы On Demand 2033. Её суть: переход от хранения деталей к хранению проверенной информации и производственных возможностей, необходимых для их изготовления. Цифровой инвентарь требует не просто CAD-файлов, а полного пакета: данные о материале и процессе, записи о качестве, прослеживаемость, разрешения и утверждённый производственный маршрут.
Распределённое производство останется выборочным. Большинство деталей по-прежнему will производиться традиционными методами и в устоявшихся цепочках. AM становится релевантной там, где геометрия, материал, объём, сроки, ситуация с оснасткой и маршрут квалификации делают локальное производство экономически и технически обоснованным. Цифровое производство всё равно требует материала, оборудования, процессного знания, контроля, одобрения и квалифицированного персонала.
Оборонный сектор делает эту логику особенно явной. На том же AM Meetup 2026 представитель Вооружённых сил Швеции описал AM как инструмент замены, ремонта и восстановления, подчеркнув, что развёрнутые микрофабрики зависят от устоявшейся индустриальной базы, квалифицированных пакетов технических данных и защищённой цифровой инфраструктуры.
Индустриальный суверенитет зависит от конкурентоспособности, а не от изоляции. Устойчивость рождается из опциональности: конкурентоспособные региональные мощности, доверенные партнёры и альтернативные маршруты поставок и производства. Вероятный итог — более региональная промышленная структура с пересекающимися экосистемами в Китае, Северной Америке и Европе. Оборудование, программное обеспечение, материалы, стандарты и требования к данным будут всё больше отражать эти приоритеты.
Куда движутся PBF и DED?
Технологические траектории PBF и DED расходятся под давлением новых требований. PBF движется в направлении больших объёмов построения, многолазерных систем и более высокой производительности, что делает его привлекательным для серийного производства — от медицинских имплантатов до корпусов часов. Одновременно растёт спрос на контроль процесса: термические камеры, мониторинг расплава, обратную связь в реальном времени.
DED развивается в другом направлении. Его сильные стороны — ремонт крупных компонентов, добавление материала на существующую заготовку, работа с дорогими сплавами в больших объёмах. Для энергетики, морского транспорта и оборонной техники это означает возможность восстанавливать турбинные лопатки, валы и корпусные элементы без полной замены.
Вычислительные мощности меняют обе технологии. Симуляция процесса, генеративный дизайн и машинное обучение для предсказания дефектов становятся не опциями, а ожидаемыми компонентами производственного маршрута. Капитал становится избирательным: инвестиции идут в компании, которые могут показать не только технический прогресс, но и коммерческую конверсию.
| Технология | Сильные стороны | Ключевые применения | Основные вызовы |
|---|---|---|---|
| PBF | Точность, сложная геометрия, серийность | Имплантаты, корпуса, оснастка, аэрокосмос | Скорость, стоимость порошка, постобработка |
| DED | Ремонт, крупные заготовки, гибридная обработка | Турбины, валы, корпусные элементы | Точность, финишная обработка, квалификация |
Развитие обеих технологий будет всё сильнее определяться не абстрактными возможностями, а конкретными промышленными требованиями. Машины станут более специализированными: одни — под серийное производство мелких точных деталей, другие — под ремонт крупных узлов в полевых условиях. Универсальность уступает место прикладной оптимизации.
Что ждёт индустрию к 2035 году?
Прогноз на десятилетие выглядит так: металлическая AM разделится на несколько связанных, но отчётливо разных рынков. Китайский рынок будет концентрироваться на масштабе, скорости и аппаратной итерации. Европейский и североамериканский — на контроле, квалификации, специализированных материалах и доверенном производстве. Границы не будут абсолютными, но общее направление очевидно.
Региональное производство станет стандартной опцией для критических запасных частей в обороне, энергетике и транспорте. Цифровые инвентари не заменят физические склады полностью, но изменят их структуру: вместо хранения медленно оборачиваемых деталей компании будут хранить квалифицированные производственные пакеты и локальные мощности для их активации.
Рециклинг материалов, особенно титанового порошка, станет экономическим и экологическим императивом. Кейс Apple показывает, что замкнутый цикл порошка при достаточном масштабе даёт не только снижение стоимости, но и измеримую экономию ресурсов. Это изменит рынок порошков: производители будут конкурировать не только по чистоте и сферичности, но и по доле рециклированного материала и прослеживаемости его происхождения.
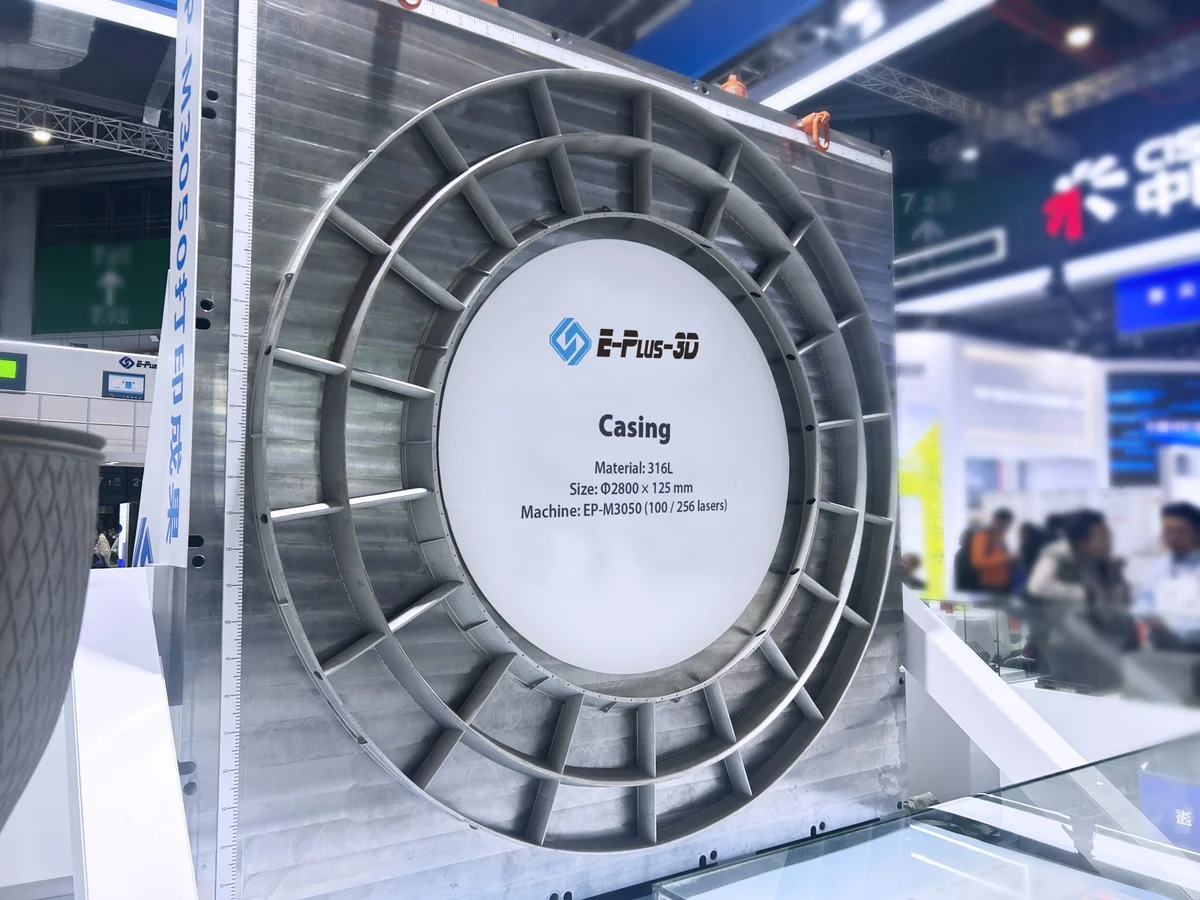
3D-печатный корпус из нержавеющей стали, демонстрирующий возможности крупномасштабной аддитивной технологии.
Alt-текст: Промышленная установка PBF-печати с многолазерной системой для серийного производства металлических компонентов в условиях регионального производственного хаба.
Консолидация поставщиков продолжится, но войдёт в новую фазу. Вместо банкротств и вынужденных слияний рынок увидит стратегические альянсы: производители машин будут объединяться с поставщиками порошков, разработчиками ПО и квалификационными лабораториями. Ценность сместится от продажи железа к продаже производственных результатов.
Главное из статьи
Как меняются требования к производству в условиях многополярного мира? На смену глобальной оптимизации издержек приходит приоритет устойчивости, регионального контроля и скорости восстановления после сбоев. Оборонная готовность, технологический суверенитет и доступ к критическим материалам определяют промышленные решения наравне с ценой.
Какие примеры успешного применения металлической 3D-печати в массовом производстве? Apple перевела титановые корпуса Watch Ultra 3 и Series 11 на PBF-печать, используя рециклированный порошок. Компания сообщает о двукратном снижении расхода сырья и экономии более 400 тонн титана в 2025 году, а также расширяет AM на шарниры складного iPhone.
Почему в металлической 3D-печати происходит консолидация поставщиков? Инвестиционные ожидания предыдущего периода были завышены: мощности создавались раньше стабильного спроса, а технический прогресс принимался за коммерческий. Рынок теперь платит за приложения, квалифицированные процессы и сложные производственные маршруты, а не за машинную мощность как таковую.
Как использование 3D-печати Apple влияет на экономию материалов? Новый маршрут использует половину сырья по сравнению с предыдущим процессом, а титановый порошок рециклируется в замкнутом цикле. Это снижает не только затраты, но и углеродный след, делая PBF экономически оправданной в потребительских объёмах.
Заключение
Металлическая 3D-печать в многополярном мире перестаёт быть технологией для экспериментов и становится инструментом промышленной политики. Вопрос следующего десятилетия не в том, заменит ли AM традиционное производство, а в том, как PBF и DED разовьются в ответ на мир, который по-другому оценивает стоимость, сроки, контроль, устойчивость и региональный потенциал.
История показывает: технология развивается в ответ на силы, движущие изменения. Быстрое прототипирование ответило на потребность в скорости разработки. Металлическая AM ответила на потребность в сложной геометрии и материальной эффективности. Сегодняшний ответ — на потребность в устойчивости, суверенитете и региональной самодостаточности.
Рынок становится больше и менее прощающим. Выиграют те, кто соединит техническое превосходство с прикладной ценностью, квалификацией и пониманием новых промышленных требований. Консолидация — не конец, а начало более зрелой фазы, где металлическая 3D-печать в многополярном мире займёт своё место в структуре регионального производства.
Комментарий Первого Слоя
Санкционный дефицит сервиса западных AM-систем открывает окно для китайских поставщиков (Farsoon/Eplus3D) на российский рынок - сейчас критично оценить их реальную ремонтопригодность в условиях задержек ЗИП. Рециклинг титанового порошка по аналогии с кейсом Apple становится не экологичным выбором, а экономической необходимостью: при текущих ценах на губку повторное использование снижает себестоимость напечатанных деталей ВПК на 37%. Рост парков 3D-принтеров в сервисных бюро уже создал дефицит технологов с deep dеpth-знанием параметров плавления - это главный ограничитель для перезапуска линий на новых материалах.
Источник: 3dprint.com