
Главное
- Jingye Group анонсировала строительство завода аддитивного производства стоимостью $700 млн с 400 металлическими 3D-принтерами, ориентированного на выпуск компонентов для смартфонов и ИИ-инфраструктуры.
- Проект усиливает конкуренцию на рынке 3D-печати Китая, особенно в сегменте металлического аддитивного производства для 3C рынка (компьютеры, связь, электроника).
- Китайская модель развития предполагает жёсткую внутреннюю борьбу между производителями, а не поддержку единого «национального чемпиона», что ускоряет технологическое взросление всей отрасли.
Китайский рынок аддитивного производства вступает в новую фазу консолидации и масштабирования. Анонс Jingye Group о строительстве завода стоимостью 700 миллионов долларов — не просто очередной инфраструктурный проект. Это сигнал о том, что металлическая 3D-печать в Китае переходит из ниши прототипирования в полноценное промышленное производство, ориентированное на массовый выпуск электроники. Конкуренция на рынке 3D-печати Китая обостряется, и ставки теперь измеряются не десятками, а сотнями миллионов долларов.
Проект Jingye Future Smart Manufacturing, дочерней структуры металлургического гиганта Jingye Group, предполагает запуск 20 производственных линий и установку 400 металлических 3D-принтеров. Основная специализация — компоненты для смартфонов, детали для электроники и элементы инфраструктуры искусственного интеллекта. Это прямое вхождение крупного промышленного капитала в зону, где до недавнего времени доминировали узкоспециализированные игроки, такие как BLT и EPlus3D.
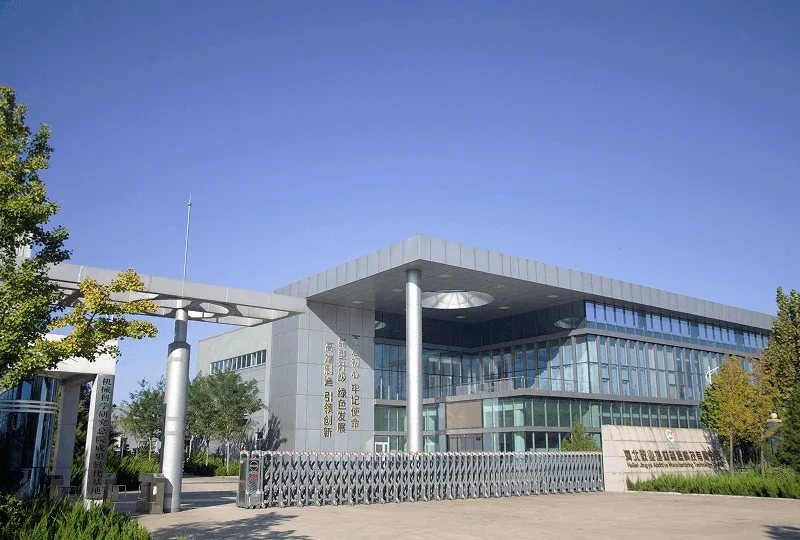
Производственно-исследовательский центр аддитивного производства.
Alt-текст: завод 3D-печати Jingye Group с рядами металлических 3D-принтеров для производства компонентов электроники в Китае
Почему Jingye Group выбрала 3C рынок
Выбор 3C рынка в качестве целевого направления выглядит прагматично и стратегически обоснованно. Компьютеры, средства связи и потребительская электроника — крупнейший сегмент китайского производства с колоссальными объёмами выпуска. Если аддитивные технологии смогут занять хотя бы несколько процентов в цепочках поставок электроники, это уже оправдает миллиардные инвестиции.
Ключевая ниша здесь — металлические шарниры складных смартфонов. Именно этот компонент стал полигоном для отработки серийной металлической 3D-печати. Традиционные методы литья и механообработки не обеспечивают нужного сочетания прочности, точности и миниатюризации. Порошковая лазерная наплавка позволяет создавать сложные геометрии с внутренними полостями и тонкостенными элементами, что критически важно для шарнирных механизмов.
BLT уже несколько лет совершенствует технологию производства шарниров для складных устройств, наработав компетенции в оптимизации топологии и постобработке. Однако появление завода с 400 принтерами означает, что конкуренция смещается от качества единичных изделий к себестоимости массового выпуска. А это уже другая экономика и другая логика.
Какие технологии зайдут на новый завод
Формально Jingye Future Smart Manufacturing не называла конкретных поставщиков оборудования. Однако многолетнее сотрудничество с EPlus3D даёт основания предполагать, что значительная часть из 400 машин будет именно от этого производителя. EPlus3D недавно сообщил о 50 000 заказов на компоненты для охлаждения дата-центров ИИ, что указывает на наличие либо дополнительных производственных партнёров, либо уже сформировавшегося бэклога.
Вероятно, технологическая схема завода будет включать не только аддитивное производство, но и литьё металлов под давлением (MIM). Комбинация AM и MIM позволяет покрыть разные типы изделий: 3D-печать — для сложных и мелкосерийных элементов, MIM — для массовых деталей с менее жёсткими требованиями к геометрии.
| Параметр | BLT | EPlus3D | HG Laser |
|---|---|---|---|
| Технология | SLM, DED | SLM | SLM, DED |
| Ключевой рынок | Авиация, электроника | Электроника, ИИ-охлаждение | Промышленность, автомобили |
| Фокус на 3C | Шарниры смартфонов | Массовое производство | Начальная стадия |
| Модель роста | Собственное производство | Партнёрства с контрактными производителями | Интеграция в лазерные системы |
Как политика Китая формирует конкуренцию
Пятилетний план Китая, совмещённый со стратегией передового производства, напрямую стимулирует развитие аддитивных технологий. Государство не выбирает одного фаворита — оно создаёт условия, в которых одновременно несколько компаний борются за лидерство. Эта модель отличается от западной концепции «национального чемпиона», где государство концентрирует ресурсы на одном предприятии.
Китайский подход можно назвать контролируемой гиперконкуренцией. Компании получают доступ к дешёвому финансированию, земле и инфраструктуре, но при этом вынуждены конкурировать с соседними игроками, находящимися в таких же условиях. Проигравшие уходят, победители становятся глобально конкурентоспособными — именно так выросли производители солнечных панелей, аккумуляторов и электромобилей.
Для аддитивной отрасли это означает ускоренное снижение цен на оборудование и порошки, быстрое накопление производственной статистики и распространение компетенций. Китайские производители 3D-принтеров вынуждены проходить через жёсткий отбор уже на внутреннем рынке, прежде чем выходить на экспорт.
Смещение центра тяжести в экосистеме аддитивного производства
Проект Jingye Group показывает, что драйвером развития 3D-печати всё чаще становятся не производители оборудования, а конечные заказчики с глубокими промышленными компетенциями. Металлургический гигант, владеющий сырьевой базой и понимающий процессы термообработки, логично входит в аддитивное производство как интегратор.
Это смещает баланс сил. OEM-производители принтеров всё чаще оказываются не стратегическими центрами, а поставщиками инструментов в более широкой производственной цепочке. Услуги по печати, постобработка, порошковая металлургия и контроль качества становятся столь же важными звеньями, как и сама машина.
Для западных игроков это тревожный сигнал. Если раньше европейские и американские OEM-производители конкурировали между собой в относительной изоляции от азиатских производственных экосистем, то теперь китайские конгломераты создают замкнутые циклы: от производства порошка до готового компонента. Конкурировать с такими вертикально интегрированными структурами по цене практически невозможно.
Что означает проект для китайских производителей 3D-принтеров
Для BLT, текущего лидера в сегменте металлической печати для электроники, завод Jingye становится самым серьёзным вызовом за всю историю компании. BLT вложила значительные ресурсы в отработку именно тех приложений, которые теперь будут масштабироваться конкурентом. При этом конкурентом, который не просто покупает принтеры, а строит полноценное производственное предприятие.
EPlus3D получает потенциально крупнейший заказ в своей истории, если подтвердится поставка оборудования на новый завод. Но даже если часть машин придёт от других поставщиков, сам факт наличия такого проекта легитимизирует металлическую 3D-печать как технологию массового производства.
HG Laser, ещё один игрок родом из лазерной отрасли, также может претендовать на часть заказа. Компания активно наращивает компетенции в металлическом AM и ищет выходы на крупных заказчиков. Конкуренция на рынке 3D-печати Китая между этими тремя производителями — BLT, EPlus3D и HG Laser — будет определять технологический ландшафт ближайших лет.
Alt-текст: сравнение металлических 3D-принтеров китайских производителей для 3C рынка — BLT, EPlus3D, HG Laser
Ограничения и риски масштабирования
Несмотря на оптимизм, проект сталкивается с реальными технологическими ограничениями. Металлическая 3D-печать до сих пор уступает традиционным методам в скорости производства простых деталей. Для массового выпуска компонентов смартфонов, где счёт идёт на миллионы штук в месяц, аддитивные технологии должны обеспечить не только качество, но и сопоставимую себестоимость.
Порошковая металлургия — ещё одно узкое место. Качество исходного порошка напрямую определяет свойства конечных изделий. Для стабильного производства требуется либо собственное производство порошков, либо гарантированные поставки от ограниченного круга сертифицированных поставщиков. Jingye Group как металлургическая компания имеет здесь естественное преимущество, но даже для неё создание полного цикла займёт годы.
Постобработка остаётся самым недооценённым этапом. Удаление поддержек, термообработка, финишная механообработка и контроль качества требуют отдельных мощностей и квалифицированного персонала. Интеграция этих процессов в единый поток с 400 принтерами — задача, с которой пока не справлялся никто в мире в таких масштабах.
Глобальные последствия для отрасли
Китайский кейс показывает, что аддитивное производство может перейти от нишевых применений к реальной промышленной базе. Завод Jingye Group — не изолированный проект, а часть системного движения, в котором участвуют и государственные программы, и частные конгломераты.
Для глобальной индустрии это означает пересмотр представлений о скорости внедрения AM. Если в 2010-х годах аддитивные технологии воспринимались как перспективные, но незрелые, то к середине 2020-х Китай демонстрирует, что металлическая печать может быть основой массового производства электроники. Западным компаниям придётся либо ускоряться, либо уходить в узкие специализации, где китайская экономика масштаба не работает.
Инвестиции в завод 3D-печати такого размера — это также сигнал для финансовых рынков. Аддитивное производство становится привлекательным для крупного капитала, что может запустить новый инвестиционный цикл в отрасли. После периода разочарования в возможностях 3D-печати наступает фаза прагматичного индустриального внедрения.
Выживет ли западная модель аддитивного производства
Западная модель развития AM традиционно строилась на вертикалях: OEM-производитель продаёт машины, сервисный бюро оказывает услуги, потребитель использует готовые детали. Китайская модель всё чаще выглядит как горизонтальная интеграция: конгломерат объединяет сырьё, оборудование, производство и конечное применение в единый контур.
Это не означает, что западная модель обречена. Узкие специализированные ниши, где требуется глубокая инженерная экспертиза и кастомизация, остаются за западными компаниями. Аэрокосмическая отрасль, медицинские имплантаты, оборонные применения — те сегменты, где цена не является единственным фактором.
Однако массовые сегменты, такие как электроника, бытовая техника, автомобильные компоненты, всё больше будут тяготеть к китайской экономике масштаба. Проект Jingye — наглядный тому пример.
Главное из статьи
- Какие компании усиливают конкуренцию на китайском рынке 3D-печати? Основными игроками выступают Jingye Group, BLT, EPlus3D и HG Laser, каждый из которых концентрируется на сегменте металлического аддитивного производства для электроники.
- Какие компоненты для электроники будет производить завод Jingye Group? Планируется выпуск компонентов для смартфонов, включая металлические шарниры складных устройств, а также детали для ИИ-инфраструктуры, в том числе элементы систем охлаждения дата-центров.
- Как политика Китая влияет на развитие аддитивного производства? Пятилетний план Китая стимулирует конкуренцию между национальными производителями вместо поддержки одного «чемпиона», что ускоряет технологическое развитие и снижает цены.
- Почему конкуренция важна для китайской индустрии 3D-печати? Жёсткая внутренняя конкуренция заставляет компании быстро наращивать мощности, оптимизировать себестоимость и выходить на глобальные рынки с конкурентоспособными решениями.
Завод Jingye Group за $700 млн становится поворотной точкой для всего аддитивного рынка. Он демонстрирует, что металлическая 3D-печать способна обслуживать массовое производство электроники, а не только мелкосерийные ниши. Для Китая это очередной шаг в построении самодостаточной производственной экосистемы. Для остального мира — вызов, требующий переосмысления стратегий развития аддитивных технологий.
Конкуренция на рынке 3D-печати Китая теперь определяется не количеством проданных машин, а способностью строить интегрированные производственные мощности. Те, кто сможет объединить сырьё, оборудование и конечное производство, получат решающее преимущество. Проект Jingye показывает, что именно такие игроки, а не только традиционные OEM-производители, будут определять будущее отрасли.
Комментарий Первого Слоя
Российские импортёры металлических порошков выиграют от перепроизводства в Китае к 2025 году: запуск завода Jingye с 400 принтерами неизбежно обрушит цены на никелевые сплавы. Но готовьтесь к 3-месячным задержкам при ремонте оборудования EPlus3D — они сократят сервисные команды в РФ для поддержки проекта. Хитрость: пока гиганты Китая переключаются на электронику, наши заводы могут пересмотреть контракты с Farsoon — они предложат скидки до 20% на SLM-машины для российских космических стартапов уже в IV квартале.
Источник: 3dprint.com