

Индия 2025: Как Национальная Стратегия 3D-печати Создает Альтернативу Китаю
Главное
- Развитие 3D печати в Индии становится частью глобальной China+1 стратегии, в рамках которой западные компании ищут не замену Китаю, а дополнительную производственную базу для снижения рисков.
- Иностранные инвестиции в Индию в 2025 году выросли более чем на 40%, но страна остаётся лишь 11-м получателем FDI в мире — это быстрорастущий резервный контур, а не полноценная альтернатива.
- Индийское правительство готовит вторую версию Национальной стратегии аддитивного производства (NSAM 2.0), делая ставку на 3D печатную электронику, медицинские импланты и аддитивное строительство.
Мировая промышленность больше не обсуждает, надо ли уходить из Китая. Главный вопрос теперь звучит иначе: как выстроить цепочки поставок, при которых зависимость от одной страны не превращается в системный риск. Ответ, который закрепился в корпоративной практике, получил название China+1 стратегия.
Это не программа отказа от китайского производства. Китай остаётся крупнейшей производственной экосистемой планеты по широте материалов, глубине инженерных компетенций и скорости запуска серий. Однако чем сильнее глобальная компания зависит от китайских мощностей, тем более уязвимой становится её операционная модель. Отсюда логика «+1»: параллельное развитие производственных баз в других юрисдикциях для дублирования наиболее критичных звеньев цепочек.
Именно в этой логике развитие 3D печати в Индии перестало быть локальным сюжетом и превратилось в элемент глобальной промышленной конкуренции. Нью-Дели целенаправленно использует аддитивные технологии как инструмент для встраивания страны в мировые цепочки добавленной стоимости.
Почему Индия считается контурной страховкой?
Индия в 2025 году продемонстрировала один из самых высоких темпов прироста FDI (иностранных инвестиций) среди крупных экономик. Показатель увеличился более чем на 40%, но этого всё ещё недостаточно для входа в мировой топ-10 получателей прямых иностранных инвестиций. Страна с самым большим населением мира пока остаётся 11-й по этому показателю.
Эта двойственность точно описывает положение дел. С одной стороны, иностранные инвестиции в Индию растут быстрее, чем в большинстве конкурентных юрисдикций. С другой — абсолютный масштаб притока капитала пока не позволяет говорить о полноценной замене китайского производственного комплекса.
Для рынка аддитивного производства это означает следующее: Индия уже достаточно привлекательна, чтобы тестировать на ней пилотные проекты и выстраивать партнёрства, но ещё недостаточно зрела, чтобы автоматически становиться главной производственной базой для глобальных AM-компаний. Ключевой маркер зрелоти — структура инвестиций в сектора с высокой добавленной стоимостью, а не только в традиционное контрактное производство.
Что заложила первая национальная стратегия?
Индийское правительство через MEIT (Министерство электроники) выпустило первую Национальную стратегию аддитивного производства (NSAM) в 2022 году. Документ формулировал скромные, но измеримые цели на горизонте двух-трёх лет: подготовка кадров, рост вклада AM в ВВП, увеличение доли страны на мировом рынке 3D-печати.
Промежуточные итоги оказались неоднородными. Самым заметным достижением стало обучение специалистов: к 2025 году подготовку в области аддитивных технологий прошли свыше 150 000 человек. Это заметно превысило первоначальный ориентир в 100 000 специалистов.
Однако два ключевых экономических показателя остались заметно ниже целевых. Вклад AM-сектора в ВВП Индии и доля страны в глобальном аддитивном производстве не вышли на запланированный уровень. Индия по-прежнему остаётся периферийным игроком мирового AM-рынка, несмотря на позитивную динамику.
| Показатель NSAM 1.0 | Цель | Фактический результат | Оценка |
|---|---|---|---|
| Обучение специалистов AM | 100 000 человек | Более 150 000 человек | Перевыполнено |
| Вклад AM в ВВП | Заметный рост | Незначительный рост | Не достигнуто |
| Доля мирового AM-рынка | Увеличение | Осталась низкой | Не достигнуто |
| Наличие отраслевых кластеров | Формирование | Частично сформированы | В процессе |
Само по себе наличие стратегии стало важным сигналом для рынка. Оно продемонстрировало, что индийская бюрократия способна выделять аддитивные технологии в отдельное направление промышленной политики, а не растворять их в общем потоке цифровизации.
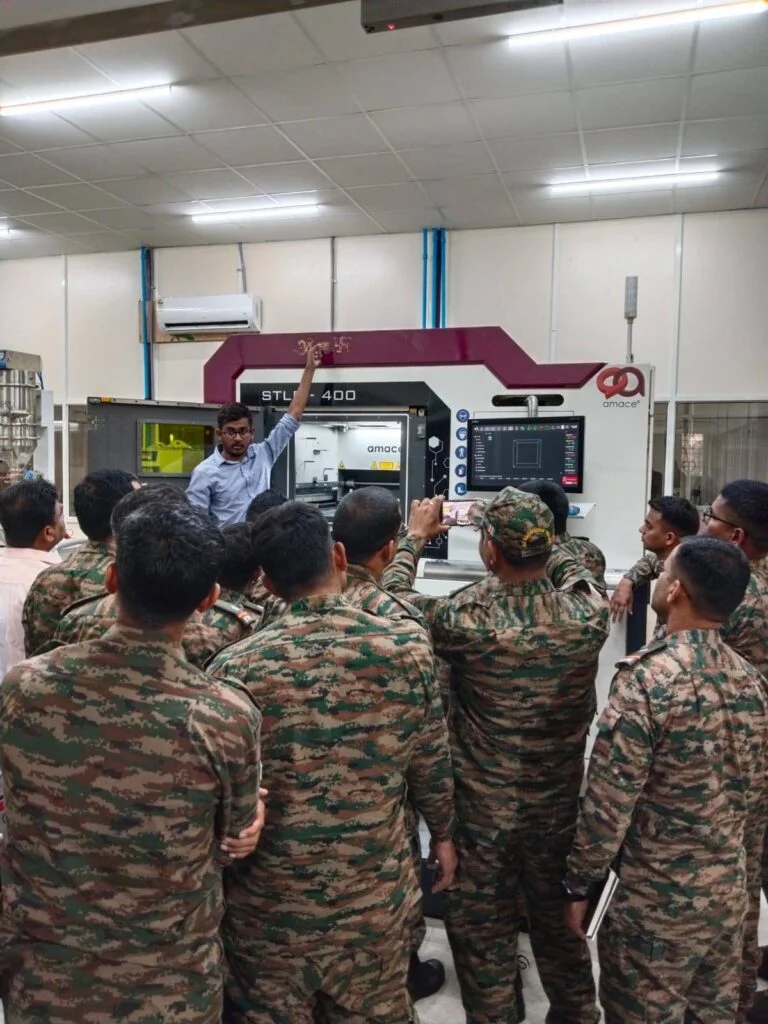
Демонстрация станка с ЧПУ для группы военнослужащих.
Какие приоритеты закладываются в NSAM 2.0?
Вторая версия стратегии, которую сейчас готовит MEIT, строится вокруг двух сквозных задач. Первая — снижение барьеров входа в AM-отрасль за счёт удешевления оборудования и материалов. Вторая — ускорение коммерциализации через интеграцию аддитивного производства с цифровыми технологиями и интеллектуальной собственностью.
Показательно, что снижение барьеров входа планируется реализовывать не точечно, а через промышленные кластеры. Этот подход повторяет логику, которую США и Китай использовали при развитии собственных AM-секторов: концентрация оборудования, инжиниринга и сертификации в ограниченном числе локаций.
Три отраслевых направления выделены особенно явно.
Первое — 3D печатная электроника. Это стратегически важный выбор, поскольку усилия Индии по встраиванию в глобальную электронную цепочку поставок напрямую зависят от способности производить компоненты с высокой добавленной стоимостью. Печатная электроника позволяет совмещать гибкость прототипирования с потенциалом массовой кастомизации.
Второе — медицинские импланты. Сектор интересен с точки зрения близости конечного продукта к потребителю и высокой маржинальности. К тому же индийское здравоохранение исторически зависит от импорта, и локализация производства индивидуальных имплантов имеет не только экономическую, но и социальную мотивацию.
Третье — аддитивное строительство. В стране с огромным жилищным дефицитом и растущей стоимостью традиционных материалов автоматизация строительных процессов воспринимается как инструмент ускорения инфраструктурных проектов. Индийские стартапы уже тестируют технологии печати малоэтажных зданий.
Как индийский кейс встроен в глобальные цепочки?
Крупные западные бренды не просто наблюдают за индийской промышленной политикой — они уже корректируют собственные стратегии. Apple инвестирует в индийскую производственную экосистему, рассматривая её как часть долгосрочного плана по диверсификации выпуска электроники. Для индийского AM-сектора это создаёт принципиально важный спрос на оснастку, прототипирование и инженерные услуги.
Nike также усиливает присутствие на индийском рынке, учитывая и растущий внутренний спрос, и потенциал локализации поставок. Производство спортивной обуви традиционно считается консервативным в части материалов, однако аддитивные технологии уже применяются в создании форм, подошвенных элементов и тестовых образцов. Активизация производителей потребительских товаров повышает вероятность появления в Индии новых AM-заказов.
Эта динамика частично объясняется и NSAM. Даже несовершенное выполнение первой стратегии дало индийским контрактным производителям и иностранным заказчикам общий язык для обсуждения технических требований, стандартов качества и кадрового потенциала.
| Сектор | Глобальные игроки | AM-сценарии | Ограничения |
|---|---|---|---|
| Электроника | Apple, Foxconn-партнёры | 3D печатная электроника, оснастка | Сертификация, материалы |
| Потребительские товары | Nike, локальные бренды | Пресс-формы, тестовые образцы | Скорость серийного выпуска |
| Медицина | Международные MedTech-компании | Медицинские импланты, хирургические модели | Регуляторные барьеры |
| Строительство | Индийские девелоперы | Аддитивное строительство | Стандарты, стоимость оборудования |
Что сдерживает индийскую 3D-печать?
Первый ограничитель — разрыв между обучением кадров и их удержанием внутри страны. Подготовка 150 тысяч специалистов не гарантирует, что эти люди останутся работать в индийском AM-секторе. Глобальный рынок труда поглощает выпускников быстрее, чем локальные компании успевают создавать рабочие места.
Второй ограничитель — зависимость от импорта материалов и ключевых компонентов. Индийская экосистема 3D-печати пока не обладает замкнутым циклом производства порошков, филаментов и фотополимеров. Это удорожает локальные проекты и снижает их конкурентоспособность по сравнению с Китаем, где сосредоточен полный производственный цикл.
Третий ограничитель — инерция закупочных практик. Крупные индийские производители часто предпочитают закупать готовое оборудование у глобальных вендоров, а не развивать локальные AM-платформы. Это замедляет формирование собственной машиностроительной базы в сфере аддитивных технологий.
Наконец, продолжает влиять бюрократическая сложность. Координация между центральным правительством, штатами и отраслевыми ассоциациями по-прежнему требует значительных временных ресурсов, что расходится с темпом принятия решений в глобальных цепочках поставок.
Почему FDI является определяющим фактором?
Без устойчивого притока FDI (иностранных инвестиций) индийский AM-сектор останется нишевым. Деньги нужны не только на закупку машин — они должны поступать в развитие 3D печати в Индии через локализацию материалов, аккредитацию лабораторий и создание центров сертификации.
Динамика 2025 года говорит о том, что шанс на качественный сдвиг существует. Рост иностранных инвестиций в Индию более чем на 40% создаёт фундамент для входа страны в число десяти крупнейших получателей FDI уже в текущем или следующем году. Если этот сценарий реализуется, аддитивный сектор получит вторичный эффект: приход новых промышленных заказчиков и расширение сервисной AM-инфраструктуры.
Важно, чтобы инвестиции направлялись не только в традиционную электронную сборку, но и в проекты с высокой инженерной составляющей. Именно там 3D печатная электроника, медицинские импланты и аддитивное строительство могут показать преимущество Индии перед другими странами, которые уже перешли к зрелой стадии развития аддитивного производства.
Как действовать глобальным AM-игрокам?
Для чистых игроков рынка 3D-печати индийская ситуация распадается на два сценария в зависимости от горизонта планирования. Если компания сфокусирована исключительно на ближайших двух-трёх годах, отсутствие присутствия в Индии вряд ли станет критической потерей. Рынок всё ещё находится в ранней фазе, и объём коммерческих заказов ограничен.
Но если стратегия рассчитана до 2030 года, игнорировать индийский контур становится рискованно. Уже сейчас имеет смысл выстраивать партнёрства с местными интеграторами, университетами и промышленными площадками. Формат может быть разным — от дистрибуции до совместных R&D-центров, но полное отсутствие хотя бы одной точки соприкосновения с индийской AM-экосистемой выглядит недальновидно.
Определяющим индикатором останется динамика FDI. Если Индия войдёт в топ-10 получателей иностранных инвестиций и продолжит подъём в 2027 году, для глобальных аддитивных компаний это будет сигналом к переходу от наблюдательной позиции к созданию локального физического присутствия.
Главное из статьи
-
Почему западные компании инвестируют в 3D-печать Индии?
В рамках China+1 стратегии они диверсифицируют цепочки поставок, создавая резервные производственные мощности за пределами Китая, и Индия рассматривается как один из главных бенефициаров этого процесса. -
Какие ключевые задачи включает Национальная стратегия Индии по 3D-печати?
Снижение барьеров входа через кластеры, удешевление машин и материалов, коммерциализация технологий, а также целевая поддержка направлений 3D печатной электроники, медицинских имплантов и аддитивного строительства. -
Какие трудности препятствуют лидерству Индии в 3D-печати?
Низкая доля в глобальном AM-рынке, слабый вклад в ВВП, зависимость от импорта материалов и компонентов, отток подготовленных кадров и сложная межведомственная координация. -
Насколько Индия может заменить Китай в производстве на 3D-принтерах?
В обозримой перспективе — не заменить, а дополнить. Индия набирает вес как контур диверсификации, но пока остаётся растущим резервным игроком, а не полноценным промышленным конкурентом Китая.
Развитие индийской аддитивной отрасли в ближайшие годы станет проверкой способности государства превращать промышленную стратегию в измеримые экономические результаты. Первая NSAM показала, что Нью-Дели умеет формулировать цели и создавать кадровую базу. Вторая должна ответить на более сложный вызов: превратить обучение и пилотные проекты в устойчивые доходы компаний и заметную долю мирового рынка.
Ключевым условием остаётся приток FDI. Именно он определит, сможет ли развитие 3D печати в Индии перейти от стадии полигонных испытаний к полноценной промышленной интеграции. Если динамика 2025 года сохранится, к концу десятилетия индийский AM-сектор может стать значимым звеном в глобальной архитектуре аддитивного производства.
Пока же Индия остаётся важным, но не решающим игроком мировой 3D-печати. Её ценность для глобальных компаний заключается не в способности немедленно конкурировать с китайской производственной машиной, а в способности снижать системные риски за счёт появления дополнительного производственного полюса. Именно поэтому China+1 стратегия делает индийскую аддитивную повестку обязательной для изучения даже для тех, кто пока не планирует выход на южноазиатский рынок.
Источник: 3dprint.com