
Главное
- Farsoon Technologies привлекает до $479 млн через частное размещение на Shanghai Stock Exchange для трёх направлений: расширение производства, сервисная платформа аддитивного производства и глобальный операционный центр.
- В первые три года новая площадка будет направлять 86–92% выпуска металлических 3D-принтеров на внутренние нужды — это ключевое отличие от классической модели продажи оборудования.
- Прогнозная доходность проекта 14,17% после налогов ниже средних ~20% по сопоставимым китайским проектам: причина — трансфертное ценообразование внутри группы.
Китайский производитель промышленных 3D-принтеров Farsoon Technologies официально раскрыл параметры масштабной инвестиционной программы объёмом до 3,91 млрд юаней (около $478,7 млн). Средства планируется привлечь через частное размещение акций на Shanghai Stock Exchange. Это одна из крупнейших заявок в секторе аддитивного производства за последние годы, и её структура вызывает не меньше вопросов, чем масштаб.
Формально деньги пойдут на три направления: наращивание производственной мощности по выпуску металлических 3D-принтеров, создание платформы аддитивного производства как сервисного подразделения и строительство глобального операционного центра. Однако детали, раскрытые в 93-страничном ответе отчитывающегося бухгалтера на запрос биржи, показывают: фактически Farsoon закладывает фундамент под гибридную модель, в которой производитель оборудования становится одновременно и крупнейшим его потребителем.
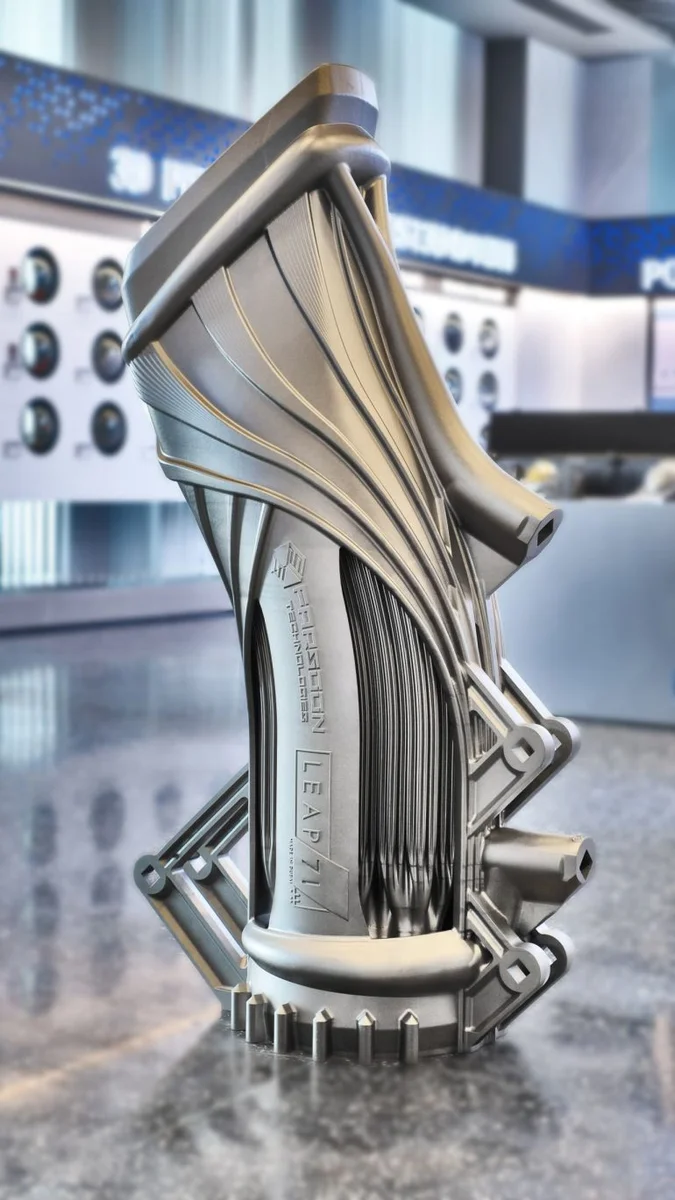
Пример детали, напечатанной с помощью технологии Farsoon.
Alt-текст: Farsoon инвестиции в 3D-печать — новый производственный комплекс металлических 3D-принтеров
Почему Farsoon расширяет именно сейчас
Решение о расширении выглядит логичным в контексте загрузки действующих линий. В 2023 году коэффициент использования мощностей достиг 123,87%, то есть предприятие работало за пределами номинальных возможностей. Это сигнал не только о высоком спросе, но и о накопленном износе оборудования: длительная перегрузка производственных линий увеличивает риск простоев и удорожает обслуживание.
В 2024 году показатель снизился до 96,55%, в 2025-м — до 70,42%, а в первом полугодии 2026-го восстановился до 83,39%. Такая волатильность требует осторожной интерпретации. Падение в 2025 году могло быть связано как с временным охлаждением спроса на промышленное оборудование в Китае, так и с перенастройкой производственных процессов перед запуском новой площадки.
Новый комплекс потребует дополнительно около 430 производственных сотрудников. Это не только вопрос найма, но и обучения, поскольку работа с металлическими системами лазерного сплавления требует квалифицированного персонала. Для региона размещения это означает создание заметного технологического кластера рабочих мест, что, вероятно, учитывалось при согласовании параметров размещения на бирже.
Почему металлические принтеры уходят внутрь компании
Наиболее необычный элемент плана — распределение выпуска первых лет. Farsoon прогнозирует, что в первый год работы расширенного предприятия будет произведено 480 стандартных металлических 3D-принтеров для собственных нужд и лишь 40 — на экспорт. Внутреннее потребление, таким образом, составит 92% от объёма выпуска.
Во второй и третий годы ситуация меняется незначительно: внутреннее использование вырастет до 560 единиц, экспорт — до 90, суммарный выпуск достигнет 650 машин в год. Только с четвёртого года весь объём в 650 принтеров будет направляться на внешние продажи. Такая структура радикально отличается от привычной логики производителя оборудования, ориентированного на сторонних заказчиков.
Ключевой механизм — внутреннее трансфертное ценообразование. Машины, предназначенные для собственной сервисной платформы, передаются по производственной себестоимости, без маржи, которую Farsoon применяет при внешних продажах. Это снижает выручку производственного сегмента, но одновременно уменьшает затраты сервисного подразделения на формирование парка оборудования.
Что известно о платформах FS1311M-U и FS273M
Инвестиционная программа опирается на две ключевые технологические платформы. Первая — FS1311M-U, металлический 3D-принтер, ориентированный на серийное производство крупногабаритных деталей. Система использует технологию лазерного порошкового сплавления и позиционируется для аэрокосмической, энергетической и тяжёлой промышленности.
Вторая платформа — FS273M. Она рассматривается как основа металлической 3D-печатной платформы для сервисного направления. FS273M отличается модульной архитектурой и возможностью интеграции в производственные линии заказчиков. Именно эти машины, вероятно, составят основу парка нового сервисного подразделения Farsoon.
Обе системы относятся к классу промышленного оборудования с высокой стоимостью владения. Поэтому внутреннее накопление сотен таких машин в течение трёх лет — это не техническая формальность, а полноценная производственная стратегия, требующая значительных оборотных средств.
| Параметр | FS1311M-U | FS273M |
|---|---|---|
| Назначение | Серийное производство крупных деталей | Сервисная платформа, модульная интеграция |
| Ключевые отрасли | Аэрокосмос, энергетика | Машиностроение, medical, инструмент |
| Позиционирование | Флагманский металлический принтер | Рабочая лошадка сервисного направления |
Как читать соотношение производства и продаж
Раскрытие Farsoon заставляет пересмотреть подход к интерпретации производственно-сбытового коэффициента. В первом полугодии 2026 года показатель составил 68,92%. На первый взгляд это может указывать на слабый внешний спрос. Однако компания поясняет: в расчёт включаются не только машины, проданные сторонним клиентам, но и единицы, переведённые в основные средства для собственных операций, а также оборудование, выделенное на исследования.
Это означает, что публикуемый коэффициент не является прямым отражением рыночного спроса. Инвестору, анализирующему отчётность Farsoon, необходимо отделять внешние продажи от внутригрупповых перемещений. Без такой корректировки оценка коммерческой эффективности будет систематически искажаться.
Проблема усугубляется тем, что в первые годы работы новой площадки доля внутренних перемещений будет аномально высокой. Соотношение производства и продаж в том виде, в котором его раскрывает компания, станет ещё менее информативным для внешнего наблюдателя.
Почему доходность ниже отраслевой нормы
Прогнозная внутренняя норма доходности проекта после налогов составляет 14,17%. Это заметно ниже средних ~20%, которые демонстрируют сопоставимые проекты в китайском секторе передового производства. Разница в шесть процентных пунктов — существенный сигнал для инвесторов, оценивающих привлекательность размещения.
Главная причина — уже упомянутое трансфертное ценообразование. Когда 86–92% выпуска стандартных металлических принтеров передаётся внутренним подразделениям по себестоимости, проектная выручка искусственно занижается относительно рыночного потенциала. Прибыль, которую Farsoon могла бы получить при продаже этих машин внешним клиентам, частично переносится на будущие периоды — в доходы сервисной платформы.
Это не обязательно плохо для долгосрочной стоимости компании. Если сервисное подразделение выйдет на высокую маржинальность, совокупная экономика группы может оказаться сильнее, чем у конкурентов, ориентированных только на продажу оборудования. Но на этапе привлечения капитала такая структура усложняет сопоставление с компаниями традиционной модели.
Чем подход Farsoon отличается от Stratasys Direct
Стратегия Farsoon не уникальна, но её реализация радикально иная. В 2015 году Stratasys объединила три приобретённых сервисных бюро — RedEye, Solid Concepts и Harvest Technologies — в подразделение Stratasys Direct Manufacturing. Оно предлагает услуги на базе FDM, PolyJet, DMLS, SLA и других технологий наряду с обработкой на станках с ЧПУ и литьём.
Ключевое различие: Stratasys строила сервисное направление через приобретение действующих бюро с их клиентской базой, компетенциями и оборудованием. Farsoon идёт другим путём — она создаёт сервисный парк из собственных новых машин, изымая их из рыночного оборота. Это более капиталоёмкий и медленный подход, но он даёт полный контроль над технологическим стеком.
Второе отличие — масштаб. Stratasys Direct вырос на десятках машин в год, тогда как Farsoon планирует направлять на внутренние нужды до 560 принтеров ежегодно. Если прогноз реализуется, сервисное подразделение Farsoon быстро станет одним из крупнейших операторов металлической 3D-печати в мире по размеру установленного парка.
Alt-текст: Сравнение платформ аддитивного производства Farsoon и Stratasys Direct — инвестиции в металлические 3D-принтеры
Какую роль играет глобальный операционный центр
Третье направление инвестиций — глобальный операционный центр. Это не просто офисное здание, а инфраструктура для координации растущей сети сервисных производств, логистики запасных частей и технической поддержки. По мере того как Farsoon накапливает сотни собственных машин, возрастает потребность в централизованном управлении их загрузкой.
Центр также должен решать задачу квалификации материалов и процессов. Металлическая 3D-печать требует строгого контроля порошков, параметров лазера и постобработки. Централизация этих компетенций позволяет масштабировать сервисные операции без потери качества на распределённых площадках.
Наконец, операционный центр важен для экспортной стратегии. Farsoon намерена сохранять экспортные поставки даже в годы пикового внутреннего потребления — 40 машин в первый год, 90 — во второй и третий. Поддержка международных клиентов требует складской и сервисной инфраструктуры за пределами Китая.
Какими рисками сопровождается стратегия
Первый риск — технологическое устаревание накопленного парка. Если за три года Farsoon выведет на рынок новое поколение металлических принтеров, сотни машин, переданных сервисному подразделению по себестоимости, могут потерять конкурентоспособность. Компании придётся либо модернизировать их, либо списывать.
Второй риск — каннибализация клиентской базы. Если Farsoon активно развивает собственные сервисы на базе своих машин, она вступает в конкуренцию с теми, кто покупает её оборудование для оказания аналогичных услуг. Это может сдерживать внешние продажи в сегменте сервисных бюро.
Третий риск — искажение управленческой отчётности. Трансфертные цены создают соблазн перераспределять прибыль между подразделениями, что усложняет оценку эффективности каждого сегмента. Для публичной компании, отчитывающейся перед миноритариями, это чувствительный вопрос.
Как на план отреагировала биржа
Тот факт, что Shanghai Stock Exchange направила детальный запрос, а отчитывающийся бухгалтер подготовил 93-страничный ответ, говорит о высоком уровне регуляторного внимания. Биржу интересовали именно те аспекты, которые наиболее необычны: внутреннее потребление, трансфертное ценообразование и отклонение доходности от отраслевых ориентиров.
Ответы Farsoon, судя по раскрытой информации, не привели к изменению параметров размещения. Это можно интерпретировать как сигнал того, что регулятор счёл объяснения достаточными, хотя и потребовал дополнительной прозрачности. Для инвесторов это означает, что риски, связанные с нестандартной структурой, как минимум формализованы.
Сам факт частного размещения, а не публичного предложения, сужает круг потенциальных участников. Farsoon, вероятно, ориентируется на институциональных инвесторов, способных оценить долгосрочную экономику гибридной модели, а не розничных игроков, реагирующих на квартальные показатели.
| Показатель | Первый год | Второй-третий год | Четвёртый год |
|---|---|---|---|
| Внутреннее потребление, шт | 480 | 560 | 0 |
| Экспорт, шт | 40 | 90 | 650 |
| Доля внутреннего использования | 92% | 86% | 0% |
Какое значение это имеет для рынка 3D-печати
План Farsoon отражает более широкий тренд в аддитивном производстве: производители оборудования идут в сервис. Логика проста: маржа от продажи машины разовая, тогда как маржа от её эксплуатации на протяжении жизненного цикла — многолетняя. Тот, кто контролирует парк оборудования, может извлекать ренту из материалов, процессов и обслуживания.
Для рынка это означает усиление конкуренции не только между производителями принтеров, но и между сервисными платформами. Независимые бюро, покупающие оборудование Farsoon, окажутся в одном конкурентном поле с собственным сервисом Farsoon. Это может подтолкнуть часть клиентов к переходу на оборудование других поставщиков.
С другой стороны, масштабный собственный парк позволяет Farsoon накапливать уникальные данные по эксплуатации машин в реальных производственных условиях. Эти данные могут ускорить доработку оборудования и материалов, что в долгосрочной перспективе усилит продуктовую линейку. Инвестиции в 3D-печать всё чаще оцениваются именно через призму накопления данных, а не только продаж устройств.
Главное из статьи
- Куда Farsoon направит $479 млн новых инвестиций? На расширение производственной мощности до 650 металлических принтеров в год, создание сервисной платформы аддитивного производства и глобальный операционный центр.
- Сколько 3D-принтеров Farsoon будет использовать для собственных сервисов? В первый год — 480 из 520 выпущенных, во второй и третий — по 560 из 650. Только с четвёртого года все машины пойдут на внешние продажи.
- Почему ожидаемая доходность проекта ниже отраслевой нормы? Потому что внутренние поставки учитываются по себестоимости без торговой наценки, что занижает выручку на начальном этапе. Прогноз — 14,17% против ~20% у сопоставимых проектов.
- Как стратегия Farsoon соотносится с глобальными трендами в 3D-печати? Она усиливает тренд превращения производителей оборудования в сервисных операторов, но отличается от модели Stratasys Direct: Farsoon создаёт парк из собственных новых машин, а не через приобретение действующих бюро.
Комментарий Первого Слоя
Российские импортёры металлических 3D-принтеров Farsoon столкнутся с трёхлетним дефицитом оборудования — до 92% выпуска будет поглощено внутренним сервисным подразделением компании. Это создаст окно для российских производителей (РОСАТОМ, PICASO 3D) занять освободившуюся нишу, а существующие клиенты должны готовиться к росту цен и задержкам поставок. Парадоксально: китайские инвестиции в производство могут ускорить импортозамещение в РФ.
Источник: 3dprintingindustry.com