
Два пути роста рынка услуг 3D-печати: Экспертный анализ
Главное
- Рынок услуг 3D-печати растёт не за счёт отказа от традиционного прототипирования, а благодаря двум параллельным стратегиям: привлечению новых производственных клиентов и масштабированию контрактного аддитивного производства.
- Снижение спроса на прототипы в сервисных бюро компенсируется ростом заказов на мостовое и серийное производство деталей.
- Ключевые игроки — Protolabs, Stratasys Direct Manufacturing, Xometry, Craftcloud и контрактные производители вроде ADDMAN и Lincsolutions — конкурируют уже не за разовые заказы, а за позиции в производственных цепочках.
Мировой рынок услуг 3D-печати находится в фазе структурной трансформации. Ещё несколько лет назад основным аргументом для обращения в сервисные бюро было быстрое получение прототипа. Сегодня эта логика меняется. По оценкам AM Research, объём рынка услуг оценивается примерно в 10 миллиардов долларов по всему миру, и в ближайшее десятилетие он может вырасти более чем втрое. Причина — не единичный технологический прорыв, а одновременное созревание двух разных моделей роста, которые усиливают друг друга.
С одной стороны, в аддитивное производство приходят компании, которые раньше не использовали 3D-печать для выпуска готовых деталей. С другой — действующие заказчики передают сервисным производителям всё более крупные серийные контракты. Такая двухколейность делает рынок менее зависимым от волатильности одного сегмента и создаёт новую конкуренцию между универсальными площадками, специализированными бюро и промышленными контрактными производителями.
Почему рынок услуг 3D-печати меняется сейчас
Исторически сервисные бюро зарабатывали на быстром прототипировании. Инженеру требовалось проверить геометрию детали до запуска оснастки, и аддитивная печать позволяла сделать это за один-два дня. Однако распространение недорогих настольных полимерных принтеров изменило экономику прототипирования. Когда базовая FDM-машина стоит меньше тысячи долларов, производителю часто проще и дешевле печатать черновые прототипы у себя в офисе.
Это привело к снижению загрузки бюро в сегменте ранних прототипов. Особенно заметным спад стал в отраслях, где макроэкономическая неопределённость замедлила запуск новых продуктов. Компании реже начинали новые разработки, а значит, реже заказывали первичные итерации. Тем не менее общий рынок услуг не сократился. Он начал перестраиваться в сторону более сложных задач.
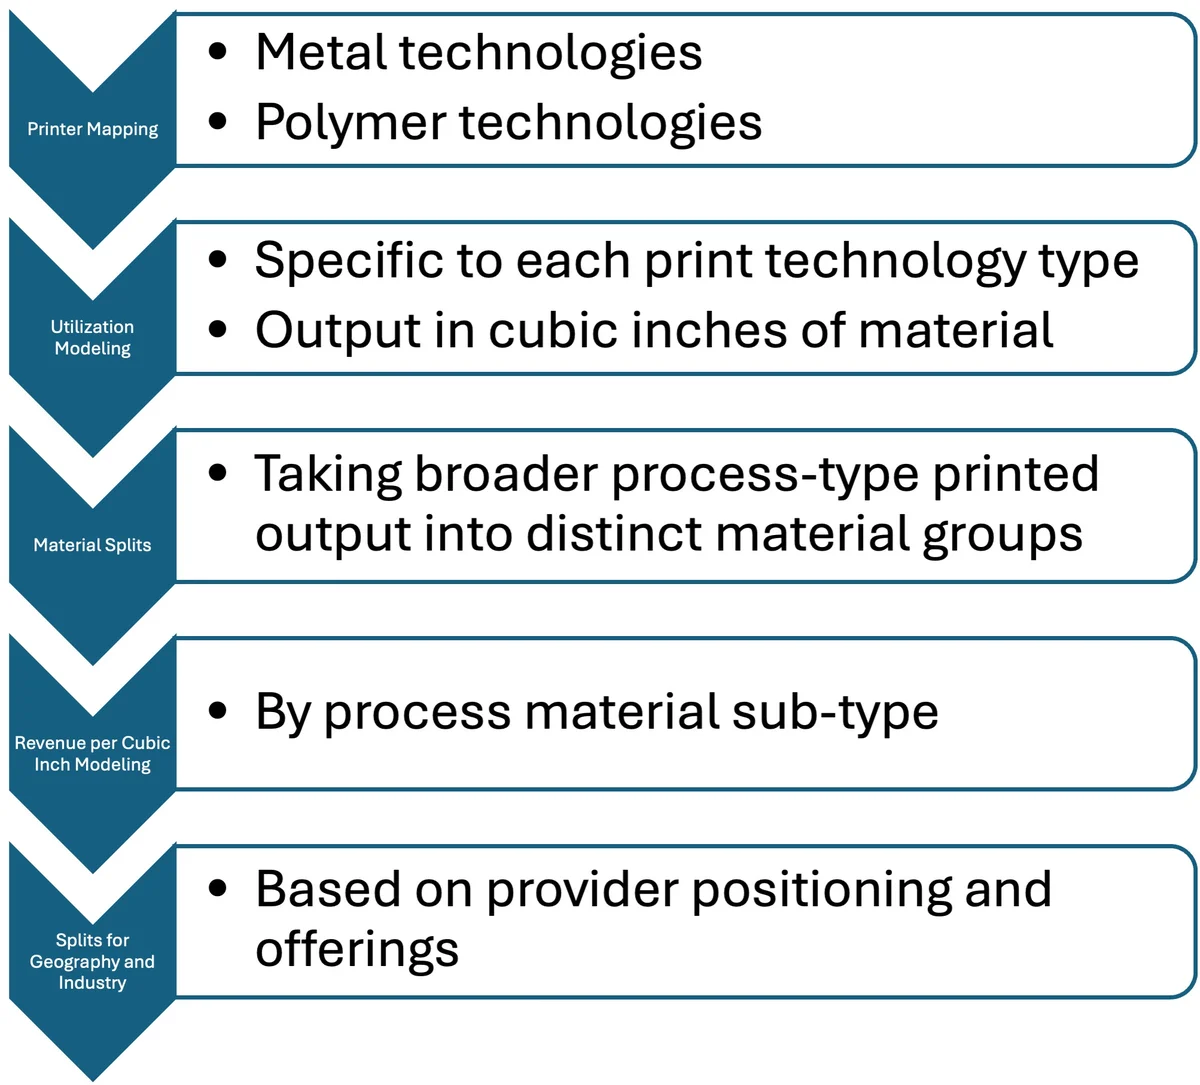
Схема, показывающая различные подходы к сегментации рынка услуг 3D-печати.
Рынок услуг 3D-печати движется от разового прототипирования к серийному производству деталей через сервисные бюро и промышленные аддитивные контракты.
Ключевое изменение состоит в том, что сервисные бюро больше не позиционируются только как поставщики прототипов. Они превращаются в поставщиков готовых функциональных деталей. Для этого они используют зрелую производственную инфраструктуру: автоматизированные системы печати, продвинутую постобработку, программные платформы управления заказами и сертифицированные материалы. Именно эти элементы позволяют обслуживать не только стартовые этапы разработки, но и переход к серийному выпуску.
Какие два пути роста определяют динамику рынка
В исследовании AM Research выделяются две основные траектории развития рынка услуг. Первая — рост за счёт новых пользователей аддитивных технологий, которые приходят не ради прототипов, а ради готовых деталей. Вторая — рост за счёт масштабирования производства с действующими заказчиками, которые передают на аутсорсинг крупные контракты.
Эти пути различаются по типу клиентов, характеру спроса, требованиям к качеству и бизнес-модели провайдера. В первом случае спрос более фрагментированный, с высокой вариативностью материалов и технологий. Во втором — ключевыми факторами становятся стабильность качества, повторяемость процессов, наличие отраслевой экспертизы и способность обеспечивать большие объёмы.
Оба направления развиваются одновременно. Их сочетание объясняет, почему прогнозы роста остаются высокими даже на фоне снижения классического прототипирования в некоторых сегментах. Ниже рассмотрим каждую траекторию подробнее.
Чем характеризуется путь привлечения новых пользователей
Приток новых пользователей в аддитивную печать уже не связан с желанием «попробовать технологию». Производители приходят в сервисные бюро, когда им нужна реальная деталь для конечного изделия. Это может быть компонент, который устарел и больше не выпускается, либо деталь, спроектированная под аддитивное производство с улучшенными характеристиками.
Такой клиент часто не готов сразу инвестировать в собственный парк принтеров. Ему нужна гибкость: возможность заказать несколько десятков деталей сейчас, затем изменить конструкцию и снова получить партию. Поэтому востребованными становятся сервис-провайдеры с широким портфелем технологий — от полимерной и металлической печати до литья по выплавляемым моделям и механической обработки.
Ценность провайдера теперь измеряется не только скоростью, но и способностью довести заказ от цифровой модели до детали, которую можно установить в изделие. Сюда входят подбор материала, контроль геометрии, финишная обработка и, при необходимости, сборка. Сервисные бюро, которые освоили эти компетенции, получают конкурентное преимущество перед традиционными прототипными мастерскими.
Как сервисные бюро компенсируют снижение прототипирования
Снижение спроса на простые прототипы заставило сервисные бюро пересмотреть продуктовую линейку. Они смещают фокус с единичных макетов на мостовое производство — этап между прототипом и полномасштабной серией. На этом этапе заказчику нужно от нескольких десятков до нескольких сотен деталей, но запуск литьевой оснастки ещё не оправдан.
Кроме того, бюро осваивают производство запасных частей и деталей для ремонта. Это особенно актуально для железнодорожного транспорта, энергетики и промышленного оборудования, где простой техники обходится дорого. Цифровой склад позволяет хранить не физические запасы, а цифровые модели, которые печатаются по требованию.
Ещё одним направлением становится работа с отраслями, которые исторически не относились к лидерам аддитивного производства. Робототехника и железнодорожное машиностроение всё активнее используют печатные компоненты, потому что экосистема стала достаточно зрелой для выполнения их требований по прочности, точности и повторяемости.
Почему контрактное производство становится вторым драйвером роста
Второй путь роста связан с масштабным аддитивным производством для действующих заказчиков. Речь идёт не о разовых партиях, а о контрактах на сотни и тысячи деталей. Такие проекты требуют от провайдера возможностей, сопоставимых с классическим контрактным производством: управление цепочкой поставок сырья, контроль качества каждой партии, повторяемость процессов и конкурентная себестоимость.
Примером служит соглашение ADDMAN с 6K Additive о поставке порошка Inconel 718 на сумму около 10 миллионов долларов в течение двух с лишним лет. Подобные сделки заключаются только тогда, когда есть крупный серийный проект с прогнозируемым потреблением сырья. Они сигнализируют о переходе аддитивных технологий из ниши мелкосерийных решений в промышленное производство.
Оборонный и аэрокосмический сектора играют здесь особую роль. Контракты на компоненты подводных лодок, беспилотников, глушителей и космических систем обеспечивают долгосрочную загрузку. Например, южнокорейский сервис-провайдер Lincsolutions ожидает удвоения выручки в 2026 и 2027 годах благодаря контракту с Hanwha Aerospace на аддитивные компоненты для космических аппаратов. По оценкам компании, доход может вырасти с примерно 10 миллионов долларов в 2025 году до 40 миллионов к концу 2027 года.
Какую роль играют Protolabs и Stratasys Direct Manufacturing
Protolabs использует изменения в производственной динамике, чтобы закрепиться в сегментах с растущим спросом на локальное производство. В робототехнике компания делает ставку на сокращение зависимости от глобальных цепочек поставок и ускорение вывода новых продуктов. Её модель сочетает цифровые каналы заказа, автоматизированное управление производством и широкий набор технологий — от полимерной и металлической печати до литья под давлением и обработки с ЧПУ.
Stratasys Direct Manufacturing развивает направление промышленных деталей для железнодорожного транспорта. Компания использует квалифицированные материалы для металла, соответствующие отраслевым стандартам безопасности и долговечности. Благодаря этому интеграторы поездов могут поддерживать подвижной состав в эксплуатации более экономично: печатать запасные части небольшими партиями вместо длительного ожидания поставок от традиционных литейных производств.
Оба игрока демонстрируют сдвиг от сервисной модели «напечатай по файлу» к модели производственного партнёрства. Они участвуют в сертификации материалов, валидации процессов и адаптации конструкций под требования конкретных отраслей. Это отличает их от маркетплейсов, которые преимущественно соединяют заказчиков с исполнителями.
Что отличает маркетплейсы от контрактных производителей
Платформы Xometry, Craftcloud и Hubs растут в первую очередь за счёт привлечения новых пользователей. Они упрощают вход в аддитивное производство: заказчик загружает модель, выбирает технологию и материал, получает цену и срок. Для небольших партий и нестандартных деталей такая модель удобнее, чем поиск отдельного подрядчика.
Однако маркетплейсы реже участвуют в крупных серийных проектах. Это связано с тем, что владельцы платформ не всегда контролируют производственные мощности, а значит, не могут гарантировать такой же уровень повторяемости, как специализированный контрактный производитель. Масштабные контракты обычно требуют прямого взаимодействия с исполнителем, совместной проработки технологического процесса и долгосрочных обязательств по качеству.
Craftcloud отмечает, что значительная часть роста платформы связана с клиентами, которые впервые используют аддитивную печать не для прототипов, а для готовых деталей. Это подтверждает, что маркетплейсы успешно работают на первом пути роста. Второй путь остаётся за специализированными промышленными провайдерами.
Какие технологические факторы делают рост возможным
Зрелость рынка услуг 3D-печати опирается на несколько технологических сдвигов. Первый — развитие постобработки. Деталь, снятая с принтера, редко готова к использованию: требуется удаление поддержек, термообработка, механическая обработка поверхностей, нанесение покрытий. Улучшение этих процессов снижает стоимость готовой детали и повышает её эксплуатационные свойства.
Второй фактор — автоматизация печати. Современные аддитивные системы требуют меньше ручного труда на этапах подготовки, калибровки и выгрузки. Это позволяет сервисным бюро наращивать производительность без пропорционального роста затрат на персонал.
Третий фактор — программная оркестрация процессов. Системы управления заказами, цифровые двойники, автоматическая подготовка моделей и контроль качества связывают отдельные этапы в единый производственный поток. Именно это позволяет обрабатывать больше заказов с разными требованиями, не теряя в качестве.
Чем траектории роста отличаются по требованиям к провайдеру
Два пути предъявляют разные требования к организации бизнеса.
| Параметр | Путь новых пользователей | Путь масштабирования производства |
|---|---|---|
| Типичный объём заказа | От единиц до нескольких сотен деталей | От сотен до десятков тысяч деталей |
| Ключевая ценность | Широкий портфель технологий и скорость | Повторяемость, себестоимость, экспертиза |
| Тип заказчика | Разработчики, ремонтные службы, новые пользователи | Крупные производители, оборонные и аэрокосмические компании |
| Требования к материалам | Широкий выбор, гибкость замены | Валидированные и квалифицированные материалы для металла |
| Бизнес-модель | Цифровой заказ, гибкие партии | Долгосрочный контракт, партнёрство |
| Основной риск | Волатильность спроса, высокая конкуренция | Капиталоёмкость, сложность сертификации |
Таблица показывает, что между двумя путями нет жёсткой границы. Один и тот же провайдер может одновременно обслуживать новых пользователей с мелкими заказами и развивать контрактное направление. Однако для каждого пути нужны разные компетенции и организационные решения.
Какие риски и барьеры сохраняются
Несмотря на позитивные прогнозы, рынок сталкивается с рядом ограничений. Первый — нехватка квалифицированных кадров. Аддитивное производство требует знаний материаловедения, проектирования под печать, постобработки и контроля качества. Таких специалистов на рынке по-прежнему меньше, чем нужно для масштабирования.
Второй барьер — сложность перехода от прототипа к серии. Деталь, которая успешно напечатана один раз, не всегда пригодна для серийного производства. Требуются валидация процесса, стабильность сырья, документирование параметров и воспроизводимость на разных машинах.
Третий риск — конкуренция с внутренней печатью. Крупные производители, освоив технологию, могут забрать часть объёмов под собственный контроль. Поэтому сервисные бюро вынуждены постоянно доказывать ценность аутсорсинга — за счёт утилизации мощностей, экономии на масштабе и доступа к редким технологиям.
Сравнение ключевых игроков рынка услуг
| Компания | Тип бизнеса | Сильные стороны | Основные отрасли |
|---|---|---|---|
| Protolabs | Цифровой производственный сервис | Автоматизация заказа, широкий портфель технологий | Робототехника, медицинская техника, потребительские товары |
| Stratasys Direct Manufacturing | Промышленный сервис-провайдер | Квалифицированные материалы для металла, отраслевая экспертиза | Железнодорожный транспорт, аэрокосмос, энергетика |
| Xometry | Маркетплейс | Глобальная сеть исполнителей, быстрое ценообразование | Машиностроение, автомобилестроение, электроника |
| ADDMAN | Контрактный производитель | Крупные серии, управление цепочкой поставок | Оборона, аэрокосмос, нефтегаз |
| Lincsolutions | Специализированный сервис | Долгосрочные оборонные и космические контракты | Космос, оборона |
Таблица не охватывает всех участников, но показывает принципиальные различия в моделях. Маркетплейсы эффективны в привлечении потока заказов, тогда как промышленные игроки концентрируются на крупных проектах с высокими требованиями.
Как строится стратегия сервисного бюро в новых условиях
Стратегия зависит от выбранного пути. Для работы с новыми пользователями провайдер должен обеспечить широкий доступ к технологиям и материалам, быстрый расчёт цены, прозрачный статус заказа и гарантированное качество готовой детали. Помимо печати, важна постобработка и финишные операции, поскольку заказчик ожидает получить изделие, готовое к использованию.
Для масштабного производства требуются другие компетенции: отраслевая экспертиза, способность настраивать процесс под конкретные требования, управление затратами и работа с валидированными материалами. Контрактный производитель не может просто добавить принтеры в цех и рассчитывать, что традиционные методы дополнят аддитивную технологию. Нужны специалисты, которые понимают, как проектировать под аддитивное производство и как встраивать его в существующую производственную цепочку заказчика.
Некоторые компании — например, разработчики аддитивных теплообменников или систем реактивного движения — могут сами становиться сервисными поставщиками для других производителей. Обладая уникальными производственными технологиями, они предлагают не только готовые изделия, но и производственные мощности для реализации сложных проектов.
Главное из статьи
- Какие существуют пути роста рынка услуг 3D-печати? Первый — привлечение новых пользователей аддитивных технологий, которые заказывают не прототипы, а готовые функциональные детали. Второй — масштабирование контрактного производства с действующими заказчиками, вплоть до крупных серийных программ.
- Как сервисные бюро привлекают новых клиентов в условиях сокращения прототипирования? Они смещают фокус с ранних прототипов на мостовое производство, запасные части и готовые изделия, расширяя технологический портфель, постобработку и отраслевую экспертизу.
- Какие компании являются ключевыми игроками на рынке услуг 3D-печати? Среди ключевых — Protolabs, Stratasys Direct Manufacturing, платформы Xometry и Craftcloud, а также контрактные производители ADDMAN и Lincsolutions, работающие с крупными промышленными заказами.
Вывод: два пути сходятся в зрелом производственном сегменте
Рынок услуг 3D-печати перестаёт быть монофункциональным. Провайдеры, которые раньше конкурировали за скорость прототипирования, теперь конкурируют за место в производственных цепочках заказчиков. Это меняет не только структуру доходов, но и требования к технологиям, персоналу и бизнес-процессам.
Два описанных пути не являются взаимоисключающими. Напротив, они дополняют друг друга и повышают устойчивость рынка. Новые пользователи обеспечивают приток заказов и диверсификацию, а контрактное производство даёт масштаб и стабильную загрузку мощностей. Именно это сочетание, по оценкам AM Research, способно утроить объём рынка услуг в ближайшие десять лет.
Для компаний, работающих в аддитивной сфере, ключевой вопрос не в том, какой путь выбрать, а в том, какую операционную модель построить под конкретный тип спроса. Тот, кто сможет чётко определить границы своей компетенции — гибкая цифровая платформа или промышленный контрактный партнёр, — получит преимущество на рынке, который всё больше походит на зрелый производственный сектор.
Комментарий Первого Слоя
Российские сервисные бюро вынужденно ускоряют переход от прототипов к серийному производству из-за санкционного давления: госзаказы (оборонка, ТЭК) становятся ключевыми драйверами роста, но требуют замкнутых циклов «материалы-печать-постобработка». Локализация порошков и фотополимеров — критический барьер; без неё конкурировать за контракты уровня РОСАТОМА или Ростеха невозможно. Цены на услуги вырастут на 15-25% к 2025 году из-за инвестиций в оборудование под сертификацию, а мелкие игроки рискуют стать субподрядчиками крупных интеграторов.
Источник: 3dprint.com