
Главное
- Рынок промышленной 3D-печати вернулся к росту в 2025 году: прогноз 10–15% среднегодового роста до 2030 года за счёт аэрокосмоса и обороны.
- Ключевой барьер — не технология, а доверие: заказчики помнят завышенные обещания прошлых лет и опасаются нестабильности поставщиков.
- Побеждать будут компании, которые доказывают заявленные характеристики в серийном производстве, а не в презентациях.
Почему аддитивное производство снова растёт
После стагнации 2024 года рынок аддитивного производства вновь демонстрирует уверенную динамику. По оценкам AMPOWER, в 2025 году промышленная 3D-печать вернулась к росту, а консолидированный прогноз предполагает 10–15% среднегодового прироста до 2030 года. Основной драйвер — резкое ускорение спроса со стороны аэрокосмической отрасли и обороны, где аддитивные технологии всё чаще переходят из разряда экспериментальных в серийные.
Этот рост не случаен. Он подкреплён макроэкономическими и технологическими сдвигами. Во-первых, истекли ключевые патенты, ограничивавшие конкуренцию, — это привело к снижению стоимости оборудования и материалов. Во-вторых, консолидация рынка сократила число слабых игроков: выжившие компании стали опытнее, их процессы — стабильнее. В-третьих, и это главное, стоимость детали последовательно снижается. Именно этот параметр, а не скорость печати или экзотика материалов, определяет, пойдёт ли заказчик на перевод производства.
Тем не менее осторожность сохраняется. Рынок промышленной 3D-печати остаётся фрагментированным: AMPOWER фиксирует более 600 поставщиков в сегментах металлической 3D-печати и полимерной 3D-печати. При этом десять крупнейших игроков генерируют 78% выручки. Такой разрыв создаёт у заказчиков закономерный вопрос: останется ли выбранный вендор на рынке через пять лет и сможет ли он обслуживать установленное оборудование.
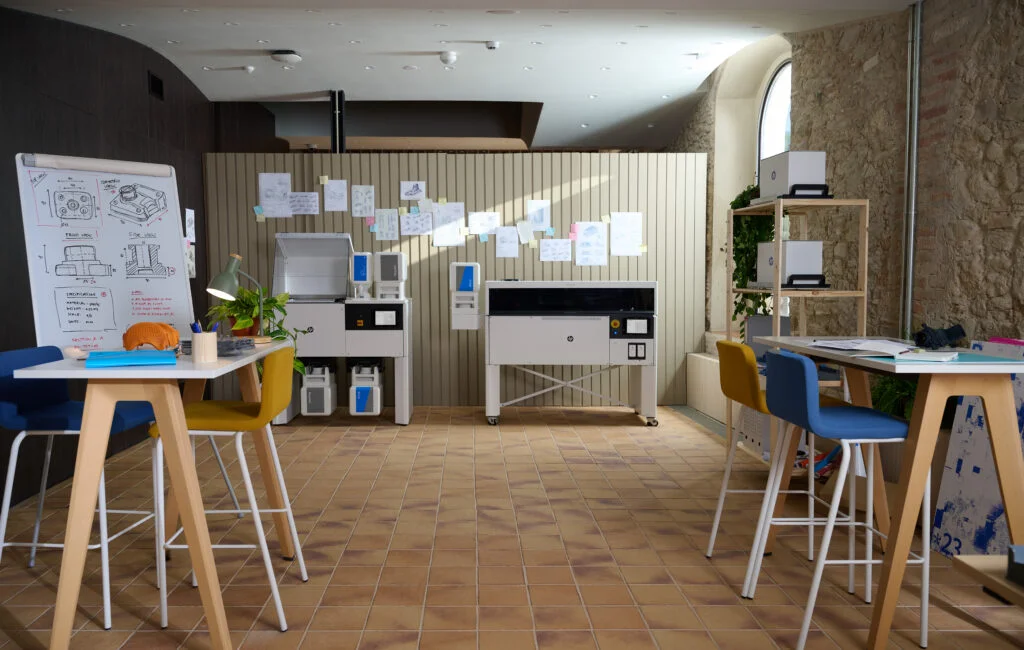
Пространство для разработки и тестирования аддитивных технологий.
Промышленная 3D-печать в производственном цехе: системы металлической и полимерной печати, автоматизированная постобработка, контроль качества деталей
Каковы были ошибки прошлого
Отрасль аддитивного производства пережила два крупных цикла инвестиционного перегрева: в 2014–2015 годах и в период инвестиционного бума 2019–2021 годов. В обоих случаях сценарий повторялся: компании в погоне за финансированием и клиентами делали завышенные заявления о производительности, экономике процесса и скорости, с которой 3D-печать вытеснит традиционные технологии.
Особенно часто звучал тезис о скорой замене инжекционного литья. По мнению Франсуа Минека, глобального вице-президента по продажам и развитию бизнеса HP Additive Manufacturing Solutions, этот тезис был ошибочным в 2014 году и остаётся ошибочным сейчас. Инжекционное литьё — это отработанная десятилетиями технология массового производства с минимальной себестоимостью на больших тиражах. Аддитивные методы не конкурируют с ней в сегменте миллионов одинаковых деталей, а занимают принципиально другую нишу.
Проблема была не только в содержании обещаний, но и в их последствиях. Когда дорогостоящее оборудование не оправдывало заявленную в маркетинге производительность, а поставщик уходил с рынка, заказчики не винили конкретную компанию. Они делали вывод об индустрии в целом: 3D-печать ненадёжна. Этот осадок сохраняется до сих пор и сдерживает инвестиционные решения новых клиентов.
Почему доверие стало решающим фактором
Рынок больше не предоставляет права на ошибку. В фрагментированной экосистеме, где сотни вендоров конкурируют за ограниченный пул промышленных заказчиков, репутационный ущерб одного игрока распространяется на всех. Доверие — это не абстрактная ценность, а экономический фактор, напрямую влияющий на сроки окупаемости оборудования и объём повторных закупок.
Практическое выражение доверия — это производственный подход. Формула проста: заявлять только то, что можешь сделать, делать то, что заявил, и доказывать это в серийном производстве. Речь не о демонстрации возможностей на конференциях и не о скорости лабораторного образца. Речь о квалифицированных деталях — изделиях, которые соответствуют заданным техническим требованиям от партии к партии и от машины к машине.
Это требует инвестиций. Повторяемость результатов между одинаковыми принтерами — сложная инженерная задача. Она включает калибровку оборудования, контроль порошков и полимеров, автоматизацию постобработки. Компания, которая публично признаёт эту сложность, заслуживает больше доверия, чем та, что обещает «печать одной кнопкой». В производстве всё иначе: там важны стабильное время безотказной работы, прозрачная экономика и быстрый отклик сервисной службы.
В каких отраслях аддитивное производство набирает обороты
Основной катализатор текущего роста — аэрокосмическая отрасль и оборона. Здесь аддитивное производство решает специфические задачи: снижение массы деталей, изготовление сложной геометрии, производство малых серий запасных частей, ускоренное прототипирование и ремонт дорогостоящих компонентов. Объёмы растут настолько, что формируется устойчивый спрос на промышленные системы металлической 3D-печати.
В автомобилестроении динамика осторожнее. Автопроизводители экспериментируют с печатью оснастки, функциональных кронштейнов и персонализированных элементов интерьера, но полномасштабного перехода на аддитивные технологии в серийном выпуске пока нет. Барьер — стоимость детали: для тиражей свыше десятков тысяч штук традиционные методы всё ещё экономически эффективнее.
В здравоохранении ситуация иная. Прозрачные элайнеры стали примером успешной трансформации целой индустрии. Прорыв произошёл не из-за замены традиционных брекетов более дешёвой альтернативой, а благодаря созданию принципиально новой модели лечения на основе цифрового планирования и массовой кастомизации. Аддитивные технологии сыграли здесь центральную роль в производстве. Ортопедия и протезирование движутся по аналогичному пути: индивидуальная геометрия и цифровой сбор данных делают 3D-печать естественным производственным инструментом.
Сравнение аддитивного производства с инжекционным литьём
Чтобы понять границы применимости технологий, полезно сопоставить их по ключевым производственным параметрам.
| Параметр | Инжекционное литьё | Аддитивное производство |
|---|---|---|
| Экономически эффективный тираж | От десятков тысяч штук | До нескольких тысяч штук |
| Стоимость подготовки производства | Высокая: оснастка, пресс-формы | Низкая: цифровая модель, без оснастки |
| Время до первой детали | Недели или месяцы | Часы или дни |
| Сложность геометрии | Ограничена возможностями формы | Практически не ограничена |
| Персонализация деталей | Практически невозможна | Экономически оправдана |
| Повторяемость на больших тиражах | Очень высокая | Зависит от контроля процесса |
| Стоимость единицы на массовом тираже | Очень низкая | Выше, чем у литья |
Эта таблица показывает: технологии не заменяют, а дополняют друг друга. Аддитивное производство выигрывает там, где нужна гибкость, индивидуальность и быстрый старт. Инжекционное литьё остаётся непревзойдённым в массовом производстве простых пластиковых изделий.
Сравнение себестоимости детали при инжекционном литье и промышленной 3D-печати: график показывает точку экономической целесообразности по объёму партии
Куда движется консолидация рынка
Консолидация рынка — один из ключевых процессов, определяющих зрелость индустрии. Сотни поставщиков не могут обеспечить одинаковый уровень сервиса, материалов и постобработки. Заказчику нужны не просто принтеры, а производственные системы с гарантированной поддержкой, обучением персонала и развитием материалов.
Крупные игроки, включая HP, движутся в сторону вертикальной интеграции: оборудование, материалы, программное обеспечение, партнёрская сеть сервисных бюро. Такой подход снижает риски заказчика и упрощает внедрение. Оборотная сторона — растущий барьер входа для новых вендоров: конкурировать только за счёт цены машины становится бессмысленно.
Финансовые показатели подтверждают тренд. Глобальный рынок промышленного аддитивного производства оценивается в 11,33 млрд евро, включая оборудование, материалы и услуги. Для сравнения: европейский сектор пластмасс и резины генерирует 398 млрд евро оборота. Разрыв в 35 раз показывает, насколько мал рынок AM в масштабах традиционной обрабатывающей промышленности. И одновременно — насколько велик потенциал роста.
Снижение стоимости детали как ключевой драйвер
Теоретической основой оптимизма служит кривая опыта: с ростом накопленного объёма производства производители обучаются, стандартизируют процессы и автоматизируют операции. В результате стоимость детали снижается. Это универсальная закономерность, которая в аддитивном производстве работает при одном условии — если накопленный опыт конвертируется в воспроизводимые процессы.
На снижение себестоимости влияют несколько факторов:
- Автоматизация построения: программное обеспечение для раскладки деталей в камере построения, оптимизация ориентации, минимизация поддержек.
- Управление материалами: повторное использование порошков без потери свойств, снижение отходов полимеров, удешевление сырья за счёт конкуренции поставщиков.
- Скорость печати: новые поколения систем с несколькими лазерами или более производительными печатающими головками.
- Постобработка: автоматизация очистки, термообработки и контроля качества сокращает ручной труд.
- Утилизация: повторное использование остаточных материалов снижает затраты на единицу готовой продукции.
Ключевой тезис: стоимость детали — это не просто цена материала и амортизация машины. Это интегральный показатель, включающий расходы на подготовку, печать, постобработку, контроль качества, логистику и неизбежный процент брака. Успешные компании управляют всей этой цепочкой.
Чем рискует отрасль в ближайшие годы
Если текущий спрос со стороны аэрокосмической отрасли и обороны замедлится, рынок столкнётся с уже знакомой ситуацией: избыток производственных мощностей при недостатке коммерческих заказов. Это будет проверкой зрелости индустрии.
Сценарий благоприятного развития выглядит так. Накопленный опыт и построенные мощности остаются в системе. Удельные затраты снижаются, процессы становятся воспроизводимыми, отрасль выходит на следующий уровень применимости. Открываются новые приложения — от робототехники до строительства и энергетики. Технология получает шанс на экспансию за пределы нишевых сегментов.
Негативный сценарий — повторение прошлых ошибок. Если в погоне за быстрым ростом компании вновь начнут обещать больше, чем могут выполнить, доверие заказчиков будет подорвано окончательно. Последствия для всей индустрии будут тяжелее, чем в прошлые циклы, поскольку рынок больше не находится в фазе первичного интереса: инвесторы и клиенты стали заметно осторожнее.
Производство — поле проверки обещаний
Различие между лабораторным успехом и производственной готовностью принципиально. Лабораторная демонстрация показывает принципиальную возможность. Производство требует повторяемости на уровне статистической достоверности. Деталь, напечатанная один раз на выставке, не является доказательством чего-либо для серийного заказчика.
Квалифицированная деталь — это изделие, для которого определены допуски, свойства материала, методы контроля и критерии приёмки. Это требует совместной работы производителя оборудования, поставщика материалов и конечного пользователя. Экономика должна быть прозрачна на всех этапах: от стоимости владения оборудованием до затрат на единицу готового изделия.
Честный разговор о применении технологии включает и признание ограничений. Аддитивное производство подходит не для всех задач. Там, где традиционный процесс стабильнее, быстрее или дешевле, поставщик обязан сказать об этом вслух. Доверие строится не только на успехах, но и на способности признавать границы собственной технологии.
Главное из статьи
- Каковы прогнозы роста рынка аддитивного производства до 2030 года? Аналитики ожидают 10–15% среднегодового роста после возвращения рынка к динамике в 2025 году; глобальный объём оценивается в 11,33 млрд евро, драйверы — аэрокосмос и оборона.
- Почему доверие клиентов критически важно для развития 3D-печати? Прошлые циклы перегрева сформировали у заказчиков устойчивое недоверие к обещаниям вендоров; восстановление требует доказательств в серийном производстве, прозрачной экономики и стабильности поставщиков.
- Какие ошибки отрасли аддитивного производства в прошлом мешают развитию сегодня? Завышенные обещания о замене инжекционного литья и скорости масштабирования приводили к разочарованиям, уходу компаний и общему репутационному ущербу для всей индустрии.
- В каких отраслях аддитивное производство набирает обороты? Аэрокосмическая отрасль и оборона — основные драйверы; в автомобилестроении — точечные внедрения; в здравоохранении — устойчивый рост за счёт массовой кастомизации и цифровых производственных моделей.
Рынок аддитивного производства находится в точке, где возможности и риски уравновешены. Технологическая база достаточно зрела, чтобы поддерживать серийные приложения. Стоимость детали снижается, оборудование становится надёжнее, экосистема материалов и программного обеспечения расширяется.
Однако главный актив отрасли — не машины, а доверие. Оно зарабатывается годами и разрушается одной неудачной сделкой. Компании, которые систематически подтверждают свои заявления в производстве, займут лидирующие позиции в следующем десятилетии. Те, кто снова поддастся соблазну преувеличения, уйдут с рынка, унося с собой и репутацию технологии.
Время для роста наступило. Вопрос лишь в том, кто сумеет им воспользоваться без повторения старых ошибок.
Комментарий Первого Слоя
Российским промышленным заказчикам критически важно требовать от поставщиков 3D-оборудования доказательств локализации цепочек поставок материалов и запчастей — в условиях санкций именно это станет главным индикатором долгосрочной жизнеспособности контракта. При прогнозируемой консолидации рынка (где 78% выручки контролируют 10 игроков) инвестиции в оборудование мелких вендоров без собственного производства порошков или сервисных центров увеличат риски простоя на 40-60% к 2027 году, особенно для оборонных предприятий с жёсткими графиками поставок.
Источник: 3dprint.com