
50 000 заказов: EPlus3D масштабирует 3D-печать компонентов жидкостного охлаждения для ИИ
Главное
- EPlus3D сообщает о получении 50 000 заказов на компоненты жидкостного охлаждения для серверов искусственного интеллекта — это один из крупнейших подтверждённых портфелей заказов в нише аддитивного производства тепловых решений.
- Производство развёрнуто на мощностях партнёра Toptra Laser Technology в Ханчжоу: три выделенные линии, 15 машин металлической 3D-печати, текущая мощность — около 1000 компонентов в месяц.
- Кейс EPlus3D превращает гипотезу о рынке охлаждения для ИИ из перспективного прогноза в источник реальной B2B-выручки и обозначает контуры глобальной конкуренции в сегменте аддитивных тепловых решений до 2033 года.
Индустрия аддитивного производства в 2026 году проходит через важный водораздел. На Западе ключевым драйвером рынка металлической 3D-печати остаётся оборонный сектор — это знакомая, предсказуемая и хорошо задокументированная история. В Китае экономическая логика иная: национальные производители аддитивных систем всё чаще говорят не о военных контрактах, а о компонентах для потребительской электроники и инфраструктуры искусственного интеллекта.
На этом фоне заявление EPlus3D о портфеле из 50 000 заказов на компоненты жидкостного охлаждения для ИИ-серверов выглядит не просто маркетинговым поводом, а сигналом структурного сдвига. Рынок тепловых решений для вычислительной инфраструктуры стремительно переходит из категории перспективных прогнозов в категорию действующих производственных программ с измеримой выручкой, серийными поставками и наращиванием мощностей.
Почему ИИ-серверы требуют жидкостное охлаждение
Рост вычислительной плотности в дата-центрах, обслуживающих задачи искусственного интеллекта, изменил базовые требования к отводу тепла. Традиционные воздушные системы охлаждения достигают физических пределов: мощность тепловыделения современных ускорителей и кластеров обучения моделей превышает возможности воздушного потока даже при агрессивной организации горячих и холодных коридоров.
Жидкостное охлаждение решает эту проблему за счёт радикально более высокой теплоёмкости теплоносителя по сравнению с воздухом. Вода и диэлектрические жидкости способны отводить на порядок больше тепловой энергии с единицы площади, что критично для серверов с плотной компоновкой GPU и специализированных ASIC-ускорителей.
Переход на жидкостные контуры создал спрос на компоненты сложной геометрии: коллекторы, распределители потока, микроканальные теплообменники и адаптеры для прямого контакта с чипами. Традиционные методы производства — фрезеровка, пайка, литьё — сталкиваются с ограничениями при создании внутренних каналов малого сечения, оптимизированных траекторий потока и лёгких конструкций.
Именно здесь металлическая 3D-печать, в частности технология PBF (powder bed fusion — сплавление порошкового слоя), демонстрирует ключевое преимущество: возможность создавать монолитные детали с произвольной внутренней геометрией без сборочных швов и дополнительных уплотнений.
Технология PBF: почему именно порошковый слой
PBF объединяет несколько родственных процессов — селективное лазерное плавление (SLM) и электронно-лучевое плавление (EBM). В контексте тепловых решений доминирует лазерный вариант: он обеспечивает достаточную точность для формирования каналов диаметром от долей миллиметра и приемлемую производительность для серийного выпуска компонентов из алюминиевых и медных сплавов.
Преимущества PBF для жидкостного охлаждения:
- Монолитность конструкции — исключение паяных и сварных соединений, которые являются типичными точками утечек в традиционных теплообменниках.
- Свобода проектирования — возможность создавать каналы переменного сечения, вихревые генераторы потока и интегрированные рёбра жёсткости.
- Сокращение массы — топологическая оптимизация позволяет убирать до 30–50% материала без потери прочностных характеристик.
- Ускорение итераций — цифровой процесс сокращает цикл от проектирования до физического прототипа с месяцев до недель.
Ограничения также очевидны: стоимость порошковых материалов, необходимость постобработки (удаление опор, термообработка, механическая доводка посадочных поверхностей) и сравнительно невысокая скорость построения по сравнению с литьём крупных серий.
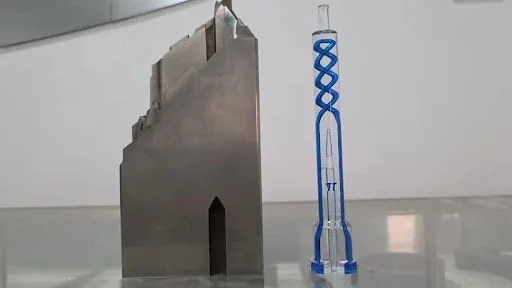
Демонстрация прототипа детали для жидкостного охлаждения AI-серверов.
Металлические компоненты жидкостного охлаждения, изготовленные по технологии PBF: сложные внутренние каналы и монолитная конструкция без паяных швов. Источник: EPlus3D
Что именно делает EPlus3D: масштаб и структура заказа
EPlus3D — китайский производитель промышленных систем металлической 3D-печати, работающий преимущественно в сегменте лазерного PBF. Компания известна машинами большого формата, ориентированными на серийное производство, и активной экспансией в прикладные ниши за пределами классического прототипирования.
Заявленный портфель из 50 000 заказов на компоненты жидкостного охлаждения — это не разовая партия, а распределённый поток, который требует выстраивания выделенных производственных линий. Компания подтверждает, что первые поставки состоялись в августе, а партнёрская площадка уже работает в режиме серийного выпуска.
| Параметр | Значение |
|---|---|
| Портфель заказов | 50 000 единиц |
| Партнёр по производству | Toptra Laser Technology (Ханчжоу) |
| Производственные линии | 3 выделенные линии |
| Количество машин PBF | 15 установок |
| Текущая мощность | ~1000 компонентов в месяц |
| Дополнительный заказ машин | 5 установок |
| Прогнозируемая мощность после расширения | ~1300 компонентов в месяц |
Этот масштаб важен по двум причинам. Во-первых, он показывает, что аддитивное производство вышло за пределы нишевых пилотных программ и интегрировано в цепочку поставок действующей ИТ-инфраструктуры. Во-вторых, он вскрывает узкое место: даже с дополнительными машинами Toptra Laser Technology сможет выпускать лишь около 1300 компонентов ежемесячно, что при портфеле в 50 000 единиц означает многолетний горизонт исполнения.
Роль Toptra Laser Technology: производственный партнёр или узкое место
Toptra Laser Technology — контрактный производитель, специализирующийся на услугах металлической 3D-печати. Площадка в Ханчжоу развернула три производственные линии, полностью выделенные под компоненты жидкостного охлаждения, что нетипично для рынка аддитивных услуг, где оборудование обычно используется для разнородных заказов.
Выделенные линии означают:
- Постоянную калибровку машин под конкретные материалы и геометрии деталей;
- Накопление статистики качества по повторяющимся изделиям;
- Снижение переналадок и рост коэффициента использования оборудования.
Однако расчёт мощностей вызывает вопросы о том, насколько быстро портфель заказов может быть фактически исполнен. Даже при оптимистичном сценарии — 1300 компонентов в месяц после ввода пяти дополнительных машин — на выполнение 50 000 заказов потребуется более трёх лет непрерывной работы одной площадки.
Это указывает на две возможные трактовки: либо EPlus3D распределяет производство между несколькими площадками (включая собственные мощности), либо заявленный портфель включает долгосрочные рамочные контракты с растянутыми графиками поставок. Оба сценария не отменяют главного — рынок тепловых решений для ИИ формирует устойчивый спрос, который уже превышает текущие производственные возможности одного аддитивного подрядчика.
Почему Китай делает ставку на ИИ и потребительскую электронику
Расхождение между китайским и западным векторами развития аддитивного производства не случайно. Китайская промышленная политика координирует производителей вокруг приоритетных национальных целей, и в 2026 году эти цели связаны с внутренним потреблением, развитием ИИ-инфраструктуры и поддержкой производителей смартфонов.
Тепловые решения для ИИ попадают сразу в несколько стратегических коридоров. Они обслуживают растущий внутренний рынок дата-центров, поддерживают экспансию китайских облачных провайдеров и одновременно развивают производственные компетенции, релевантные для потребительской электроники.
Ключевой тезис, который часто упускается западными наблюдателями: технологии изготовления тепловых компонентов для серверов и систем охлаждения смартфонов имеют значительное пересечение по материаловедению, точности изготовления и подходам к миниатюризации. Компания, освоившая серийное производство сложных жидкостных коллекторов для дата-центров, может быстрее адаптироваться к выпуску испарительных камер и тепловых трубок для мобильных устройств.
Это создаёт мультипликативный эффект: вложения в аддитивные мощности для ИИ-инфраструктуры одновременно укрепляют позиции китайских производителей в глобальной цепочке поставок потребительской электроники.
Военное производство против гибкости: урок для западного рынка
Западная аддитивная индустрия в последние годы всё сильнее привязывается к оборонному сектору. Это понятный выбор: оборонные заказы масштабны, предсказуемы и поддержаны государственным финансированием. Однако концентрация на одном заказчике несёт системные риски.
Историческая параллель напрашивается сама собой. Начиная с 1980-х годов американская станкостроительная отрасль постепенно сфокусировалась на специализированных решениях для оборонных и аэрокосмических нужд, уступив лидерство в универсальном машиностроении Японии и Германии. Эта позиция так и не была восстановлена.
Металлическая 3D-печать изначально продвигалась как технология с беспрецедентной универсальностью производственных мощностей. На практике полная универсальность одной машины нереалистична, но между «одна машина — одна отрасль» и «одна машина — всё что угодно» существует промежуточная зона.
Тепловые решения для ИИ и компоненты потребительской электроники — пример соседних рыночных ниш, где одна и та же производственная экосистема может обслуживать обе категории заказчиков. Аналогично, оборудование, пригодное для оборонных задач, может быть релевантно энергетическому сектору. Ставка исключительно на оборону сужает спектр компетенций и снижает адаптивность производителя.
| Критерий | Западная модель (оборонный фокус) | Китайская модель (ИИ + электроника) |
|---|---|---|
| Основной заказчик | Государственные оборонные ведомства | Частные ИТ-компании и производители электроники |
| Горизонт контрактов | Длительные, но закрытые | Публичные, с рыночной динамикой |
| Смежные рынки | Энергетика, аэрокосмос | Смартфоны, дата-центры, облачная инфраструктура |
| Риск концентрации | Высокий, зависимость от бюджета | Средний, множественные заказчики |
| Гибкость перенастройки | Ограниченная спецификациями | Выше за счёт гражданских стандартов |
Прогноз до 2033 года: сколько машин PBF потребует рынок охлаждения
Согласно данным AM Research, потребности рынка охлаждения для ИИ к 2033 году могут потребовать столько же установок PBF, сколько сегодня установлено во всём мире для всех применений вместе взятых. Это ошеломляющая оценка, которую стоит рассмотреть в деталях.
Текущий глобальный парк промышленных металлических PBF-машин исчисляется тысячами единиц. Если прогноз реализуется, сегмент тепловых решений для дата-центров в одиночку удвоит мировую установленную базу оборудования для сплавления порошкового слоя.
Факторы, поддерживающие прогноз:
- Экспоненциальный рост вычислительных мощностей — каждый новый кластер ИИ требует пропорционального количества охлаждающих компонентов.
- Переход от воздушного к жидкостному охлаждению — доля жидкостных систем в новых дата-центрах быстро растёт, достигая по некоторым оценкам 30–40% к 2030 году.
- Усложнение геометрии компонентов — по мере роста тепловыделения чипов растёт сложность коллекторов и теплообменников, что смещает экономику в пользу аддитивных технологий.
- Формирование стандартов — появление отраслевых спецификаций на аддитивные компоненты охлаждения снизит барьеры для масштабирования.
Ограничивающим фактором остаётся производительность самих PBF-машин. Даже с учётом мультилазерных систем скорость построения ограничена физикой процесса, а постобработка — удаление порошка из каналов и финишная механообработка — добавляет время и стоимость.
Экономика серийного аддитивного производства охлаждения
Переход от прототипирования к серийному выпуску тепловых компонентов требует пересмотра экономической модели. Аддитивные технологии конкурируют не с абстрактным «традиционным производством», а с конкретными альтернативами для каждого класса деталей: фрезеровкой, пайкой пластинчатых теплообменников, литьём под давлением.
Для сложных монолитных коллекторов с внутренними каналами PBF уже сегодня может быть экономически оправданным решением при сериях от сотен до тысяч единиц в год. Ключевые статьи затрат:
- Порошковый материал — алюминиевые сплавы дешевле, медные дороже и технологически сложнее в обработке.
- Машинное время — зависит от высоты детали в направлении построения и плотности упаковки на платформе.
- Постобработка — очистка каналов от остаточного порошка критична для жидкостных систем и требует специализированных процедур.
- Контроль качества — компьютерная томография для внутренних каналов добавляет значительные затраты на партию.
Показательно, что EPlus3D и Toptra Laser Technology уже организовали выделенные линии: это указывает на достижение стабильного уровня повторяемости процессов, при котором аддитивное производство конкурентоспособно по совокупной стоимости владения для заказчика.
Промышленная установка металлической PBF-печати на производственной линии Toptra Laser Technology, выделенной под компоненты жидкостного охлаждения для ИИ-серверов. Источник: EPlus3D
Внутреннее потребление Китая как стратегический фон
Отдельного внимания заслуживает связь между аддитивным производством тепловых решений и планами Китая по стимулированию внутреннего потребления до 2030 года. ИИ-инфраструктура относится к B2B-сегменту, однако её влияние на розничный спрос проявляется через несколько каналов.
Распространение ИИ-сервисов стимулирует спрос на смартфоны с локальными вычислительными возможностями, способные обрабатывать часть задач на устройстве. Это, в свою очередь, подталкивает производителей мобильной электроники к поиску более эффективных тепловых решений — испарительных камер, тепловых трубок, миниатюрных жидкостных контуров.
Производственные компетенции, развиваемые в сегменте серверного охлаждения, оказываются переносимыми:
- Управление точностью изготовления микроканалов;
- Материаловедение теплопередающих сплавов;
- Контроль герметичности монолитных конструкций;
- Серийная повторяемость процессов PBF.
Таким образом, кейс EPlus3D — это не изолированная производственная история, а элемент более широкой промышленной стратегии, в которой аддитивные технологии обслуживают и инфраструктурный, и потребительский сегменты.
Ограничения и нерешённые вопросы
Несмотря на впечатляющие цифры, кейс EPlus3D оставляет несколько открытых вопросов, которые важны для объективной оценки рыночного потенциала.
Кто в конечном счёте производит компоненты? В публичных заявлениях фигурирует только Toptra Laser Technology, однако масштаб портфеля заказов заставляет предположить, что к производству могут быть привлечены и другие площадки, включая собственные мощности EPlus3D. Отсутствие ясности по этому вопросу затрудняет оценку реальной производственной базы.
Какова структура 50 000 заказов? Неясно, идёт ли речь о твёрдых заказах с согласованными графиками поставок или о рамочных соглашениях, которые могут быть пересмотрены. В B2B-практике разница между этими сценариями существенна.
Какие материалы используются? Для жидкостного охлаждения важны теплопроводность и коррозионная стойкость. Алюминиевые сплавы дешевле, но медные обеспечивают лучшую теплопередачу. Выбор материала определяет и производительность машин, и итоговую стоимость компонентов.
Как решается проблема очистки каналов? Для жидкостных систем наличие остаточного порошка в микроканалах — критический дефект, способный привести к засорению контура. Промышленная очистка сложных внутренних полостей остаётся технологическим вызовом для PBF.
Эти вопросы не отменяют значимости кейса, но подчёркивают необходимость осторожного отношения к публичным цифрам и важность независимой верификации производственных показателей.
Главное из статьи
- Сколько заказов на компоненты жидкостного охлаждения для ИИ получила компания EPlus3D? Компания заявила о портфеле из 50 000 заказов на компоненты жидкостного охлаждения для ИИ-серверов; первые поставки выполнены в августе 2026 года.
- Какой партнёр EPlus3D производит компоненты и какова его мощность? Производство ведёт Toptra Laser Technology в Ханчжоу: три выделенные линии, 15 машин PBF, текущая мощность около 1000 компонентов в месяц, с заказанными пятью дополнительными машинами — до 1300 единиц.
- Каковы прогнозы рынка 3D-печати для охлаждения ИИ до 2033 года? По оценке AM Research, к 2033 году потребности ИИ-охлаждения могут потребовать столько же PBF-машин, сколько сегодня установлено в мире для всех применений, что фактически удвоит глобальный парк оборудования.
- Почему Китай фокусируется на 3D-печати для ИИ и потребительской электроники? Китайская промышленная политика координирует аддитивные мощности вокруг внутреннего потребления; компетенции в тепловых решениях для дата-центров переносятся на производство компонентов для смартфонов, создавая мультипликативный эффект для двух смежных рынков.
Комментарий Первого Слоя
EPlus3D создаёт прецедент массового производства аддитивных теплообменников для ИИ на алюминиевых сплавах — критичный пробел для российских производителей, исторически фокусировавшихся на титане и никелевых суперсплавах. Китайский демпинг из-за масштаба в 50 000 деталей может сделать локальные разработки РФ неконкурентоспособными даже на внутреннем рынке серверных компонентов, особенно с учётом логистических издержек на импорт порошков.
Источник: 3dprint.com